Drawback é o regime aduaneiro que permite importar ou comprar insumo sem pagar tributo, desde que o produto feito com ele seja exportado. Tem três modalidades: suspensão, isenção e restituição. Para a indústria exportadora, é menos um benefício fiscal e mais um instrumento de capital de giro.
E há uma notícia com prazo: a reforma tributária mantém apenas uma das três. Pelo art. 91 da Lei Complementar 214/2025, as modalidades isenção e restituição não se aplicam ao IBS e à CBS. Quem opera hoje no drawback isenção precisa refazer a conta.
Abaixo: como cada modalidade funciona, quais tributos entram, o prazo real do ato concessório, quanto fica no caixa, o que a reforma muda e os erros que fazem a empresa pagar tudo de volta com juros.
O que é drawback?
É um dos regimes aduaneiros especiais, tratado pelo art. 383 do Regulamento Aduaneiro (Decreto 6.759/2009) como incentivo à exportação. A lógica é simples: produto que vai sair do país não deve carregar tributo brasileiro, e o insumo que entra nele também não.
O nome vem do inglês e significa literalmente “puxar de volta”. A ideia original era devolver o tributo pago na importação depois que o produto fosse exportado. Hoje a modalidade mais usada nem chega a cobrar: suspende na entrada.
Vale para a indústria que importa matéria-prima, componente, embalagem ou qualquer item consumido no processo produtivo de algo que será exportado. Em Joinville e região, onde boa parte da metalmecânica e da plástica exporta, é um regime de uso corrente. E subaproveitado por quem nunca fez a conta.
Quais são as três modalidades de drawback?
O art. 383 do Regulamento Aduaneiro lista as três. A diferença está no momento em que o tributo deixa de ser pago:
| Modalidade | Quando acontece | O que faz |
|---|---|---|
| Suspensão | antes de exportar | o insumo entra sem pagamento; a exportação depois libera o compromisso |
| Isenção | depois de exportar | repõe o estoque de insumo sem tributo, na mesma quantidade já usada num produto exportado |
| Restituição | depois de exportar | devolve o tributo que já tinha sido pago na importação do insumo |
A suspensão é a mais usada no Brasil, e por um motivo de caixa: é a única em que o dinheiro nunca sai. Nas outras duas, a empresa desembolsa primeiro e recupera depois.
Há ainda uma variação que muita indústria desconhece: o drawback integrado. Pelo art. 12 da Lei 11.945/2009, a suspensão alcança tanto a importação quanto a aquisição no mercado interno, de forma combinada ou não. Comprar insumo de fornecedor brasileiro com suspensão também é drawback.
O § 1º do mesmo artigo estende o regime ao fabricante-intermediário: a empresa que industrializa um produto intermediário fornecido diretamente a uma indústria exportadora. Ou seja: você pode usar drawback sem exportar nada, desde que o seu cliente exporte.
Quais tributos o drawback suspende?
Na modalidade suspensão, pelo art. 383, inciso I, do Regulamento Aduaneiro: Imposto de Importação, IPI, Contribuição para o PIS/Pasep, Cofins, PIS/Pasep-Importação e Cofins-Importação.
Mas aqui entra a distinção que quase nenhum material faz, e que muda o tamanho do benefício.
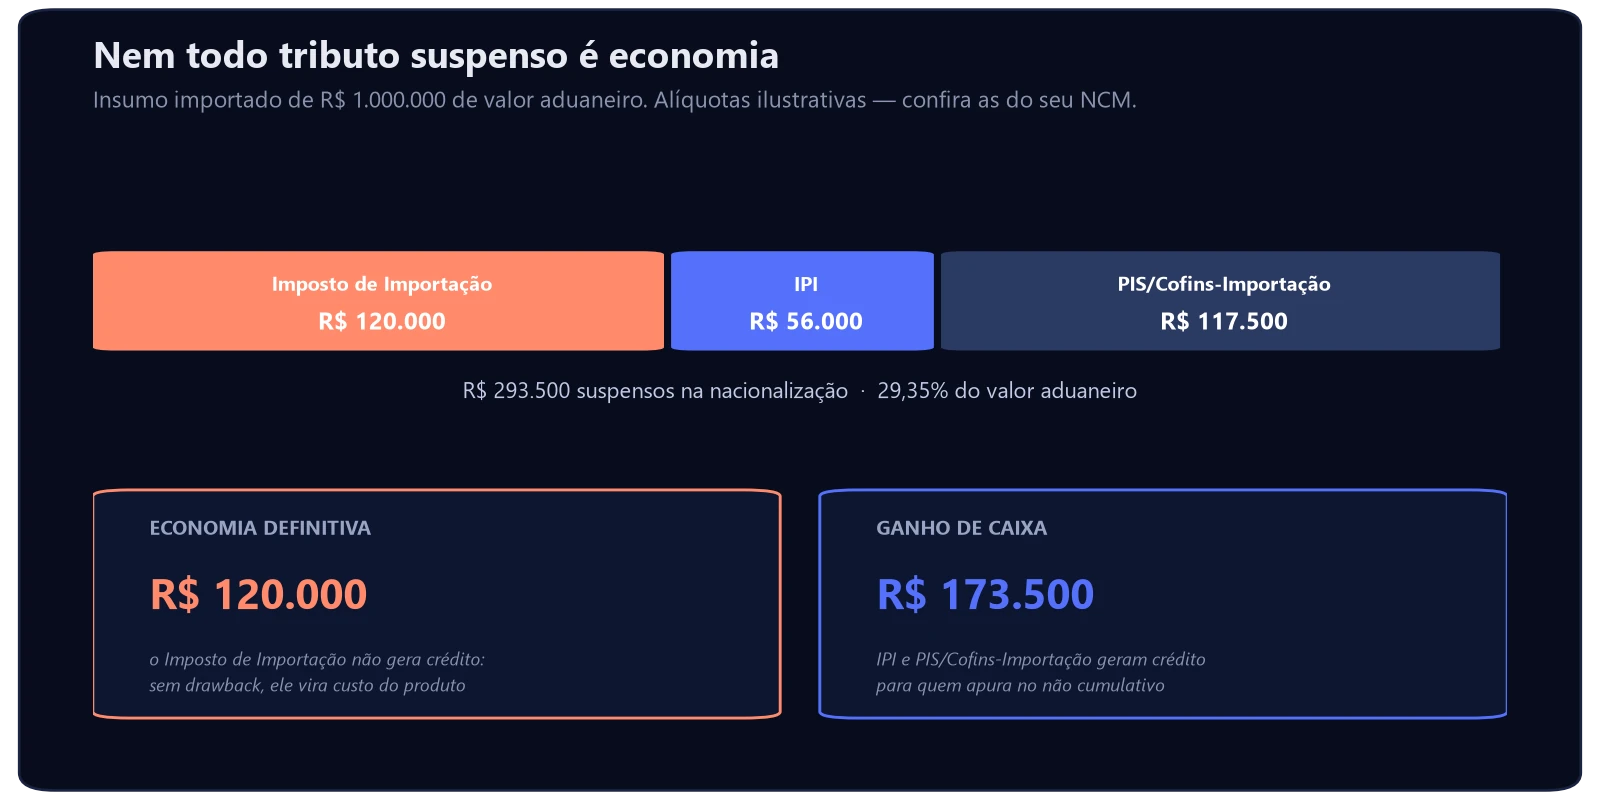
Num insumo de R$ 1.000.000 de valor aduaneiro, com as alíquotas do exemplo, são R$ 293.500 que deixam de ser desembolsados, 29,35% do valor da importação. Só que esse montante tem duas naturezas diferentes:
- Imposto de Importação: R$ 120.000 de economia definitiva. O II não gera crédito. Sem drawback, ele entra no custo do produto e fica lá. É dinheiro que não volta nunca.
- IPI e PIS/Cofins-Importação: R$ 173.500 de ganho de caixa. Para quem apura no regime não cumulativo, esses geram crédito. O drawback não cria economia aqui: ele antecipa, evitando que o dinheiro saia e volte meses depois.
Essa separação importa na hora de justificar o projeto. Apresentar os R$ 293.500 como “economia” infla o número e derruba a credibilidade do cálculo na primeira pergunta do contador. O argumento honesto é mais forte: economia real no II e liberação de capital de giro no resto, a mesma lógica do giro de estoque.
Qual o prazo do ato concessório de drawback?
O art. 388 do Regulamento Aduaneiro é direto: o prazo de vigência do regime é de um ano, admitida uma única prorrogação por igual período.
Há uma exceção relevante para quem fabrica equipamento: nos casos de importação de mercadorias destinadas à produção de bens de capital de longo ciclo de fabricação, o prazo máximo é de cinco anos.
O parágrafo único acrescenta o detalhe que organiza o cronograma: esse prazo tem como termo final o fixado para o cumprimento do compromisso de exportação assumido na concessão. Não é um prazo solto. É a data em que a exportação precisa ter acontecido.
A concessão é competência da Secretaria de Comércio Exterior e sai pelo Siscomex, em módulo próprio para cada modalidade. Pelo § 2º do art. 386, o registro informatizado equivale, para todos os efeitos legais, ao ato concessório. Não existe papel carimbado a esperar.
O que a reforma tributária muda no drawback?
Esta é a parte com data marcada, e é o motivo de revisitar o assunto agora.
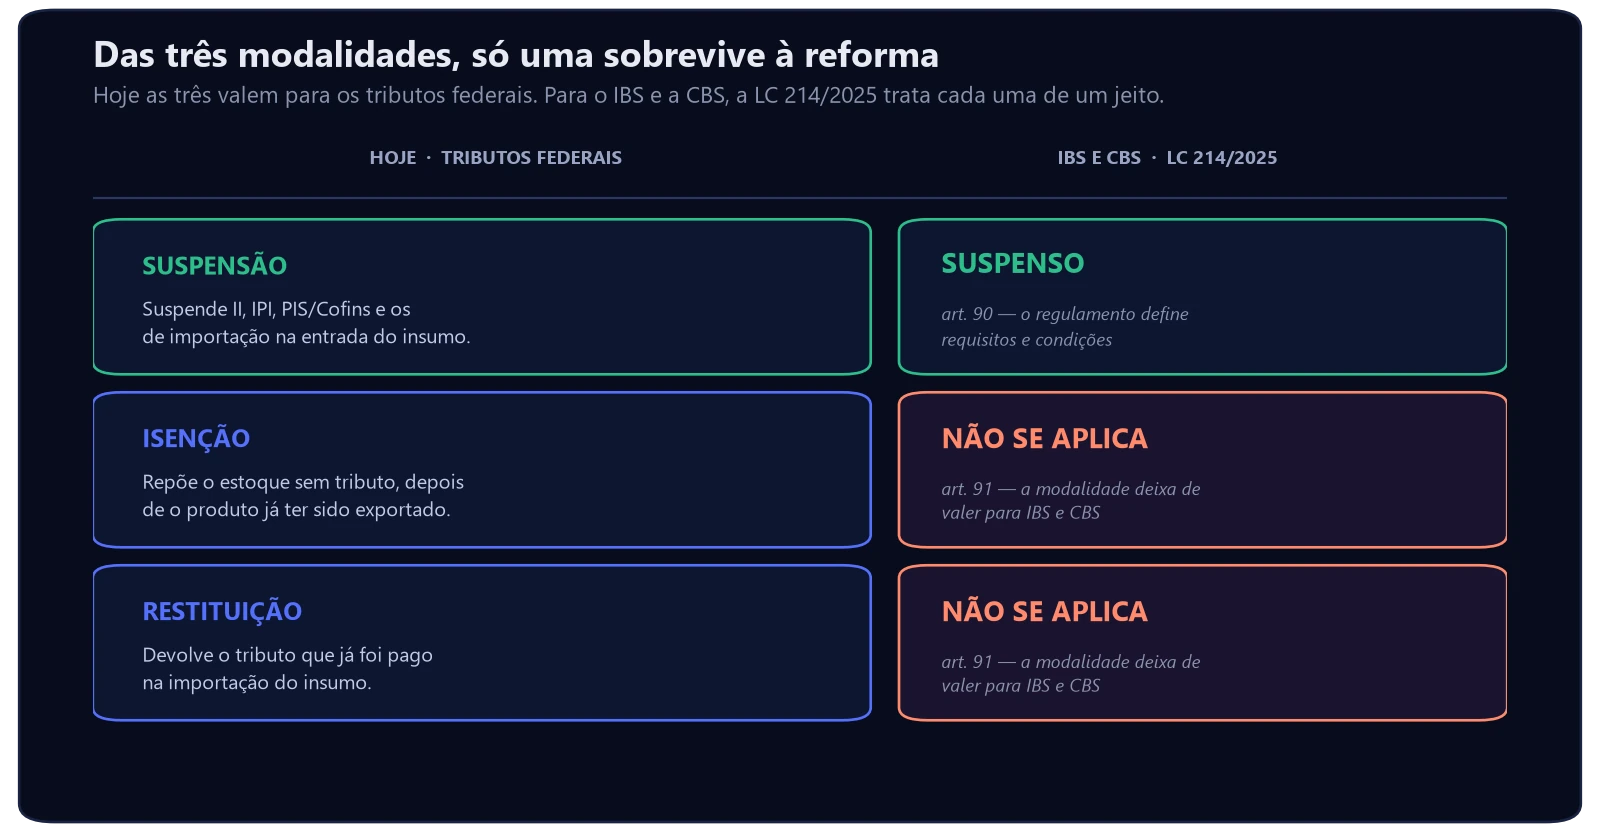
O art. 90 da Lei Complementar 214/2025 suspende o IBS e a CBS na importação enquanto os bens estiverem em regime aduaneiro especial de aperfeiçoamento, e o § 3º manda o regulamento estabelecer os requisitos do drawback na modalidade suspensão. Até aqui, continuidade.
O art. 91 é que vira a chave: “Não se aplicam ao IBS e à CBS as modalidades de isenção e de restituição do regime aduaneiro especial de drawback.” Uma frase só, e ela encerra duas modalidades no novo sistema.
O que isso significa na prática para quem usa drawback isenção hoje: o benefício seguirá existindo para os tributos federais enquanto eles durarem, mas não haverá equivalente para IBS e CBS. Conforme a transição avança e esses tributos substituem os atuais, a vantagem da modalidade encolhe. A leitura e o calendário estão em o que muda com CBS e IBS na indústria.
A conclusão operacional é objetiva: quem opera em isenção ou restituição deve avaliar a migração para suspensão, que é a modalidade que atravessa a reforma. Isso muda o processo de compra, porque a suspensão exige o ato concessório antes da importação, e não depois da exportação.
O art. 90 traz ainda a régua de prazo: se o bem não for empregado no produto exportado e for destinado ao mercado interno após trinta dias do prazo fixado para exportação, os tributos vêm acrescidos de multa e juros de mora. É o mesmo desenho do art. 390 do Regulamento Aduaneiro, que já vale hoje.
Que erros fazem a empresa perder o benefício?
O regime é condicional. Descumprido o compromisso, os tributos suspensos voltam com acréscimos legais. Os tropeços mais comuns:
- Usar o insumo em produto vendido no mercado interno. O art. 389 exige que a mercadoria admitida seja integralmente utilizada no produto a ser exportado. Excedente só vai ao mercado interno pagando os tributos suspensos mais os acréscimos.
- Não exportar dentro do prazo. Pelo art. 390, há trinta dias do prazo fixado para exportação para regularizar, devolvendo ao exterior, destruindo sob controle aduaneiro ou pagando os tributos.
- Errar o coeficiente técnico. A quantidade de insumo por unidade exportada declarada no ato concessório precisa bater com o consumo real. Quem declara de cabeça, sem a ficha técnica do planejamento da produção, erra para mais e fica com saldo a justificar.
- Tratar o ato concessório como documento de abertura. Ele exige acompanhamento: baixa das exportações, controle de saldo e pedido de prorrogação antes do vencimento.
- Ignorar o estoque imobilizado no regime. Insumo em drawback é capital parado com compromisso. A conta de quanto comprar por vez continua sendo a do lote econômico de compra.
Vale uma ressalva: este artigo é um guia de gestão, não consultoria aduaneira. A habilitação, o enquadramento do NCM e o preenchimento do ato concessório pedem despachante ou especialista. O que está aqui serve para você chegar na conversa sabendo o que perguntar.
Vale a pena para a sua operação?
Depende de três coisas, e todas são verificáveis numa tarde:
- Quanto do seu custo é insumo importado ou importável. Abaixo de certo volume, o custo de habilitação e controle come o benefício.
- Qual a previsibilidade da sua exportação. O regime pede compromisso com prazo; quem exporta de forma errática assume risco de não cumprir.
- Qual a alíquota de II do seu NCM. É a parcela que vira economia definitiva, e ela varia muito entre produtos.
E existe um efeito comercial que raramente entra na conta: drawback muda o preço que você consegue praticar lá fora. Retirar 29,35% de tributo do custo do insumo é o tipo de diferença que decide uma concorrência internacional, e entra direto na formação de preço.
Perguntas frequentes sobre drawback
O que é drawback e para que serve?
É um regime aduaneiro especial, tratado pelo Regulamento Aduaneiro como incentivo à exportação, que desonera de tributos o insumo empregado em produto exportado. Serve para que o produto brasileiro chegue ao exterior sem carregar tributo interno, o que melhora preço e libera capital de giro.
Quais são as modalidades de drawback?
Suspensão, isenção e restituição. Na suspensão o tributo não é pago na entrada do insumo; na isenção, a empresa repõe o estoque sem tributo depois de já ter exportado; na restituição, recebe de volta o que pagou. A suspensão é a mais utilizada no Brasil.
Qual o prazo do ato concessório de drawback suspensão?
Um ano, com uma única prorrogação por igual período, conforme o art. 388 do Regulamento Aduaneiro. Para importação destinada à produção de bens de capital de longo ciclo de fabricação, o prazo máximo é de cinco anos. O termo final coincide com o prazo do compromisso de exportação.
Quem não exporta pode usar drawback?
Pode, na condição de fabricante-intermediário. O art. 12, § 1º, da Lei 11.945/2009 estende a suspensão a quem industrializa produto intermediário fornecido diretamente a empresa industrial-exportadora, para emprego no produto final destinado à exportação.
A reforma tributária acaba com o drawback?
Não com o regime inteiro. O art. 90 da LC 214/2025 mantém a suspensão do IBS e da CBS para bens em regime de aperfeiçoamento, mas o art. 91 determina que as modalidades de isenção e de restituição não se aplicam a esses tributos. Na prática, a suspensão é a modalidade que atravessa a reforma.
Conclusão: o que checar antes do próximo pedido de importação
Recapitulando: drawback desonera insumo de produto exportado em três modalidades; a suspensão é a que não tira dinheiro do caixa e a única que a reforma preserva; o prazo é de um ano prorrogável uma vez; e o Imposto de Importação é a parcela que vira economia de verdade.
Três passos:
- Levante o valor aduaneiro importado no último ano e a alíquota de II de cada NCM. Esse produto é o tamanho do benefício possível.
- Se você já usa isenção ou restituição, simule a migração para suspensão. É a modalidade que continua valendo para IBS e CBS.
- Confira o coeficiente técnico contra a ficha real de consumo. É o erro que mais gera saldo a justificar no encerramento.
Desoneração resolve o custo. O que ela não resolve é o volume: sem demanda lá fora, benefício fiscal vira planilha bonita e capacidade ociosa. E o retorno disso se mede como em ROI no B2B.
A Gowe trabalha esse outro lado com indústrias de Joinville e região, inclusive as que exportam: posicionamento técnico, geração de demanda qualificada e funil comercial estruturado. Unimos assessoria de marketing industrial e assessoria comercial, com a lógica de canal de marketing para comércio exterior.
Se a sua indústria tem produto competitivo para exportar e falta demanda para ocupar a capacidade, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.