Markup e margem de contribuição não são concorrentes: o markup serve para formar o preço, e a margem de contribuição para decidir se aquela venda compensa. Usar um no lugar do outro é o que faz fábrica cheia de pedido fechar o mês no vermelho.
A diferença prática aparece numa pergunta simples: um cliente oferece 20% abaixo da sua tabela. O markup diz não, porque o preço ficou abaixo do calculado. A margem de contribuição diz talvez, e mostra exatamente sob qual condição.
Abaixo, as duas contas com o mesmo exemplo de uma usinagem, o erro mais caro que se comete com markup, e a conta de gargalo que muda a ordem de prioridade da fábrica.
O que é margem de contribuição e como calcular
Margem de contribuição é o que sobra de cada venda depois de pagar o que só existe porque aquela venda aconteceu. É o dinheiro que a peça deixa para cobrir o custo fixo da fábrica e, depois que ele estiver coberto, virar lucro.
A fórmula tem três elementos e nenhum rateio:
- Preço de venda da peça.
- Custo variável: matéria-prima, insumos, energia de processo — o que varia com a quantidade produzida.
- Despesas variáveis: impostos sobre a venda e comissão — o que varia com o faturamento.
Numa usinagem que vende a peça por R$ 100,00, com R$ 48,00 de custo variável e 17% de despesas variáveis (12% de impostos e 5% de comissão), a conta fecha assim: 100 − 48 − 17 = R$ 35,00 de margem de contribuição por peça, ou 35% do preço.
Repare no que não entrou: aluguel, salário da administração, depreciação da máquina, contador. Nada disso muda se a fábrica produzir mil ou cinco mil peças, então nada disso entra na margem de contribuição. Esse é o ponto inteiro do método.
O que é markup e como calcular
Markup é o índice que transforma custo em preço. Você soma os percentuais que precisam caber dentro do preço, subtrai de 100% e divide o custo pelo que sobrou. É a conta que monta a tabela.
Na forma de divisor, que é a mais usada, entram três percentuais: despesas variáveis, despesas fixas e margem de lucro desejada. Mantendo a mesma usinagem e assumindo um volume de 5.000 peças por mês, o rateio do custo fixo de R$ 140.000 dá 28% do faturamento.
| Componente | Percentual | No exemplo |
|---|---|---|
| Despesas variáveis (DV) | 17% | impostos e comissão |
| Despesas fixas (DF) | 28% | R$ 140.000 rateados em 5.000 peças |
| Margem de lucro (ML) | 7% | o lucro que você quer |
| Divisor | 1 − 0,52 = 0,48 | R$ 48,00 ÷ 0,48 = R$ 100,00 |
Os dois métodos fecham no mesmo lugar: R$ 100,00 de preço. E fecham também no resultado — 7% de lucro sobre R$ 500.000 de faturamento são R$ 35.000, exatamente o que sobra quando 5.000 peças rendem R$ 175.000 de margem e o custo fixo come R$ 140.000.
A lógica dessa fórmula e a do custeio direto estão detalhadas no material do Sebrae sobre formação de preço de venda, que usa a mesma estrutura.
Markup e margem de contribuição respondem perguntas diferentes
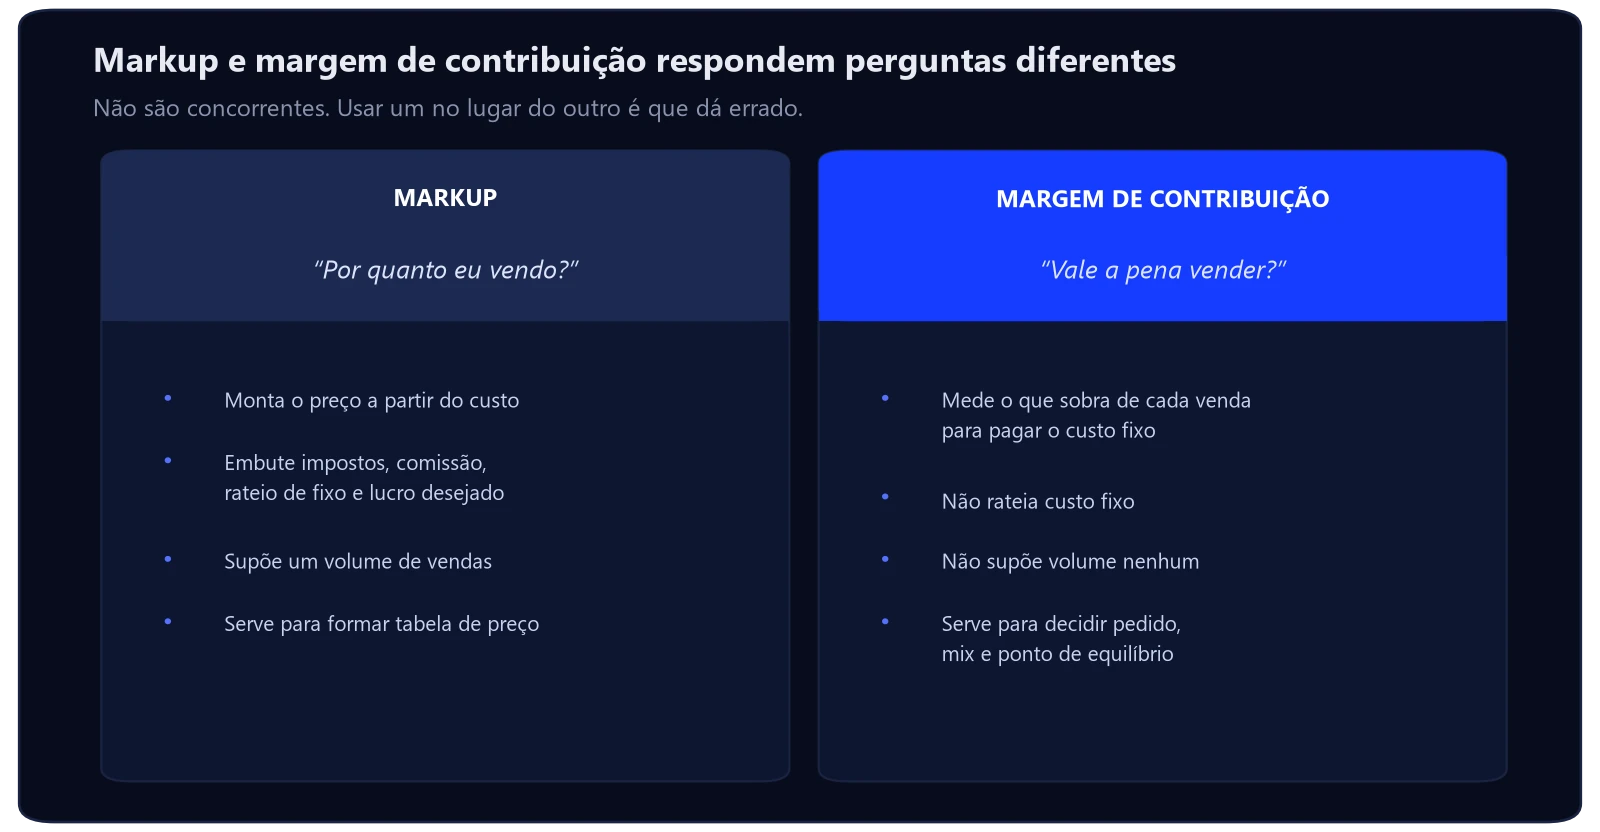
O markup é uma ferramenta de formação de preço. Responde “por quanto eu vendo?” e produz um número para a tabela. Para isso ele precisa ratear o custo fixo, e para ratear precisa supor um volume.
A margem de contribuição é uma ferramenta de decisão. Responde “vale a pena vender?” e não supõe volume nenhum, porque não rateia nada. Por isso ela continua válida quando a realidade muda e o markup para de valer.
O erro de confundir markup com margem
Markup incide sobre o custo. Margem incide sobre o preço. São bases diferentes, e trocá-las produz um número otimista demais que o dono só descobre no fim do ano.
Aplicar 20% sobre um custo de R$ 48,00 dá um preço de R$ 57,60. Parece 20% de margem, mas os R$ 9,60 sobre R$ 57,60 são 16,7%, não 20%. Quanto maior o percentual, maior a distância: 50% de markup viram 33,3% de margem.
Em pedido pequeno a diferença passa despercebida. Em contrato anual de indústria, três pontos percentuais de erro repetidos em milhares de peças é a diferença entre um ano bom e um ano de aperto.
O que o markup esconde: a suposição de volume
Aqueles 28% de despesas fixas do exemplo não são uma propriedade da peça. São o resultado de dividir R$ 140.000 por um faturamento presumido de R$ 500.000. Se o volume não vier, o percentual estava errado — e o preço, junto.
Vendendo 3.500 peças em vez de 5.000, o preço continua os mesmos R$ 100,00, a margem continua R$ 35,00 por peça, mas o total vira R$ 122.500 contra R$ 140.000 de custo fixo. A fábrica fecha o mês com R$ 17.500 de prejuízo vendendo pelo preço de tabela.
Nenhum erro foi cometido na planilha. O erro estava na premissa. É por isso que preço formado por markup precisa ser revisado sempre que o volume real se afasta do volume que o originou — e quase nenhuma fábrica faz essa revisão.
Ponto de equilíbrio: quantas peças pagam o mês
O ponto de equilíbrio é a pergunta que a margem de contribuição responde e o markup não. A conta é direta: custo fixo dividido pela margem de contribuição unitária.
R$ 140.000 divididos por R$ 35,00 dão 4.000 peças por mês. Até a peça 4.000, a fábrica está pagando a própria estrutura. Da 4.001 em diante, cada peça deposita R$ 35,00 limpos no resultado.
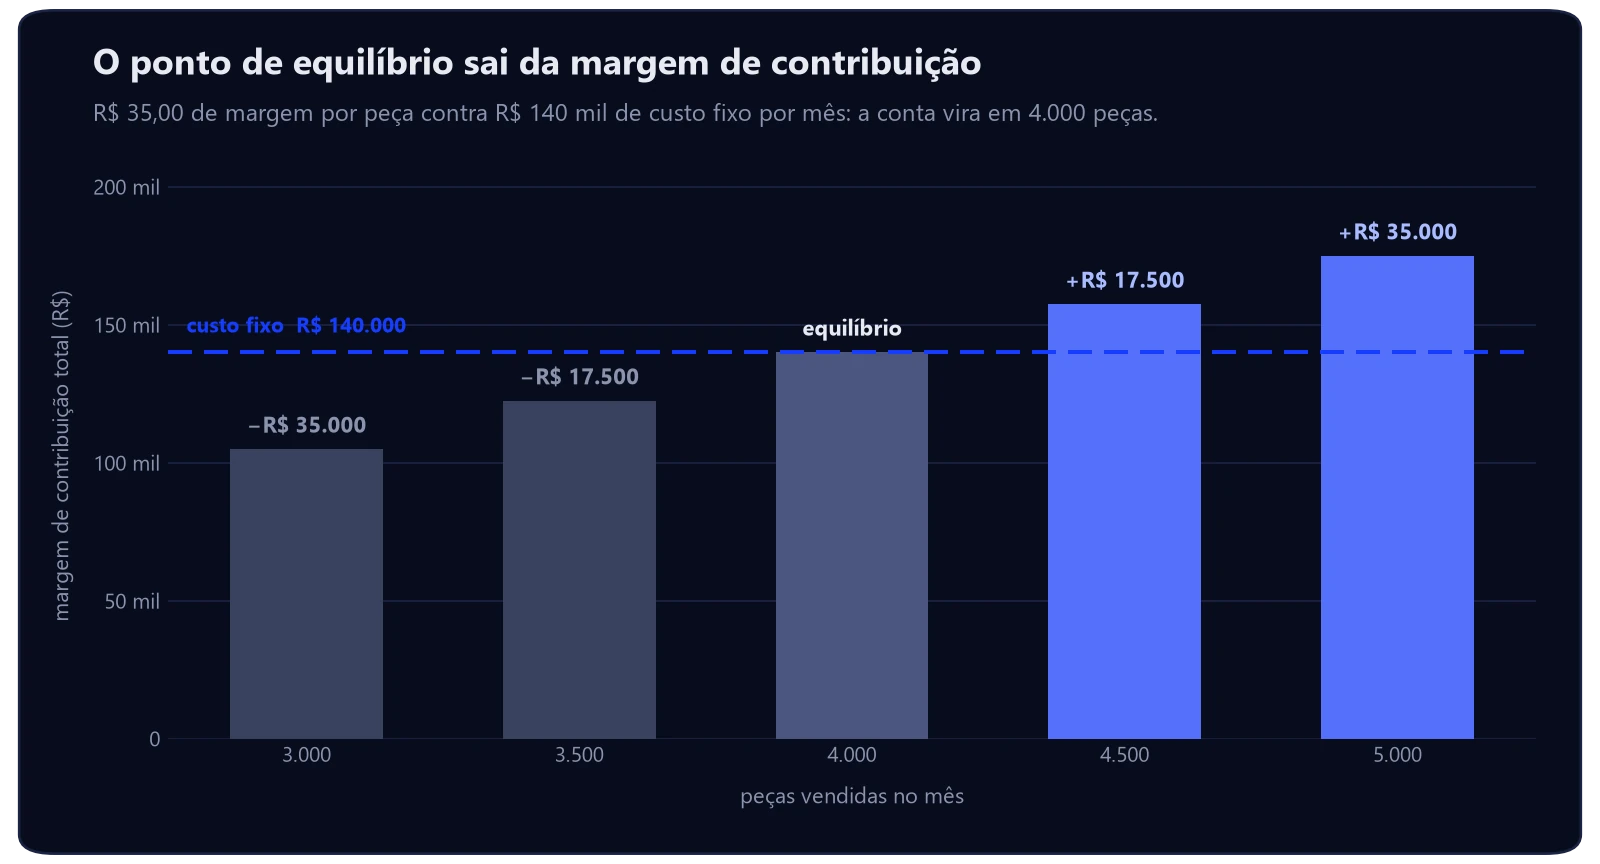
Esse número muda a conversa com o comercial. “Precisamos vender mais” é uma frase. “Precisamos de 4.000 peças para empatar e estamos em 3.500” é uma meta, e dá para medir toda semana.
É também o número que deveria preceder qualquer decisão de investir em capacidade. Comprar máquina aumenta o custo fixo e empurra o ponto de equilíbrio para cima, o que exige demanda nova — assunto do funil de vendas B2B, não da engenharia.
Quando vale aceitar um pedido abaixo da tabela
Volte ao cliente que ofereceu R$ 80,00 pela peça de R$ 100,00. Pelo markup, está 20% abaixo do preço e a resposta é não. Pela margem de contribuição, a conta é outra: 80 − 48 − 13,60 de despesas variáveis = R$ 18,40 de margem por peça.
Se a fábrica já passou das 4.000 peças e tem máquina parada, esse pedido não precisa pagar custo fixo nenhum: ele já está pago. Os R$ 18,40 vão inteiros para o resultado. Mil peças nessas condições são R$ 18.400 que não existiriam.
Três condições precisam valer ao mesmo tempo, e se alguma falhar a resposta volta a ser não:
- A margem de contribuição é positiva. Abaixo disso a peça dá prejuízo em qualquer cenário.
- Existe capacidade ociosa de verdade. Se o pedido ocupar lugar de produção com margem maior, você trocou dinheiro por troco.
- O preço não vaza. Cliente que descobre o preço do vizinho transforma a exceção em tabela nova.
Margem de contribuição por hora de gargalo
Quando a fábrica está no limite, a margem por peça para de ser o critério certo. O que é escasso não é a peça: é a hora do recurso que limita tudo. A margem precisa ser medida nessa unidade.
Compare duas peças. A peça A deixa R$ 35,00 e ocupa 20 minutos do centro de usinagem. A peça B deixa R$ 60,00 e ocupa 50 minutos. Pela margem unitária, B ganha fácil.
| Peça | Margem de contribuição | Tempo no gargalo | Margem por hora |
|---|---|---|---|
| Peça A | R$ 35,00 | 20 min | R$ 105,00 |
| Peça B | R$ 60,00 | 50 min | R$ 72,00 |
Por hora de gargalo, a peça A rende 46% mais. Numa fábrica lotada, priorizar B pelo número maior custa dinheiro todo dia, e o erro não aparece em nenhum relatório que olhe só a margem unitária.
Para usar essa conta você precisa saber onde está o gargalo e quanto dele está sendo desperdiçado em parada e retrabalho. É exatamente o que o cálculo do OEE mostra, e os dois indicadores se completam: o OEE diz quanta hora você tem, a margem por hora diz o que fazer com ela.
Perguntas frequentes sobre markup e margem de contribuição
Markup e margem de contribuição são a mesma coisa?
Não. O markup é um índice aplicado sobre o custo para chegar ao preço, e embute rateio de custo fixo e lucro desejado. A margem de contribuição é o que sobra de cada venda depois dos custos e despesas variáveis, sem rateio nenhum. Um forma preço, a outra apoia decisão.
Qual é a fórmula da margem de contribuição?
Margem de contribuição = preço de venda − custo variável − despesas variáveis. No exemplo deste artigo: R$ 100,00 − R$ 48,00 − R$ 17,00 = R$ 35,00 por peça, o equivalente a 35% do preço.
Custo fixo entra na margem de contribuição?
Não entra. Aluguel, salário administrativo, depreciação e contador não mudam com o volume produzido, então ficam fora. A margem de contribuição existe justamente para mostrar quanto a empresa gera para pagar esses custos.
Como calcular o ponto de equilíbrio?
Divida o total de custos e despesas fixas pela margem de contribuição unitária. Com R$ 140.000 de custo fixo e R$ 35,00 de margem por peça, o ponto de equilíbrio é de 4.000 peças por mês. Em reais, divida o custo fixo pelo índice de margem: 140.000 ÷ 0,35 = R$ 400.000 de faturamento.
Posso vender abaixo do preço de tabela sem ter prejuízo?
Pode, desde que a margem de contribuição continue positiva, exista capacidade ociosa de verdade e o pedido não desloque produção de margem maior. Fora dessas três condições, o desconto sai do seu lucro.
Conclusão: como levantar esses números na sua fábrica
Recapitulando: markup forma preço e supõe volume; margem de contribuição mede o que cada venda deixa e não supõe nada; o ponto de equilíbrio sai da segunda e não da primeira; e quando a fábrica está cheia, a margem que vale é a por hora de gargalo.
O levantamento inicial cabe em uma tarde e não exige sistema novo. Três passos:
- Separe custo variável de custo fixo. O teste é único: se a produção cair pela metade, essa conta cai junto? Se cair, é variável.
- Calcule a margem de contribuição dos dez itens que mais faturam. Preço menos variáveis, item por item. Aqui costuma aparecer a surpresa.
- Divida o custo fixo mensal pela margem média. Esse é o seu ponto de equilíbrio, e ele vira a meta do comercial no mês seguinte.
Quase sempre esse exercício revela que o produto de maior faturamento não é o de maior contribuição — e que parte do catálogo roda só para manter a fábrica ocupada. Isso não é necessariamente errado, mas precisa ser uma escolha, não uma descoberta de fim de ano.
A Gowe entra na metade seguinte da conta: depois que você sabe quanto precisa vender e o que é mais rentável vender, alguém precisa gerar a demanda certa. Trabalhamos com indústrias de Joinville e região unindo assessoria de marketing industrial e assessoria comercial. Se o seu ponto de equilíbrio está apertado, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.