O despacho aduaneiro é o procedimento em que a Receita verifica se o que você declarou confere com a mercadoria, com os documentos e com a lei. A definição é do art. 542 do Regulamento Aduaneiro. Não é uma fila nem uma burocracia aleatória: é uma conferência, e ela tem critérios escritos.
Isso muda a conversa. Quando a carga trava, a pergunta útil não é quanto tempo a Receita vai levar. É qual das hipóteses previstas na norma foi acionada, porque elas estão listadas.
Abaixo: quando o despacho aduaneiro começa, os quatro canais, os nove critérios que decidem o seu, o que a norma diz que interrompe o procedimento e como adiantar o processo antes de a carga chegar.
O que é despacho aduaneiro?
Pelo art. 542 do Regulamento Aduaneiro, despacho de importação é o procedimento mediante o qual se verifica a exatidão dos dados declarados pelo importador em relação à mercadoria, aos documentos apresentados e à legislação específica.
Há o equivalente na saída. O art. 580 define o despacho de exportação com a mesma lógica, voltado ao desembaraço e à saída da mercadoria para o exterior.
O art. 544 permite que o despacho seja feito em zona primária, dentro do porto ou aeroporto, ou em zona secundária, no interior. Quem usa recinto alfandegado longe da fronteira ganha prazo de planejamento, não ganha dispensa de conferência.
Quando começa o despacho aduaneiro?
No registro da declaração, e essa data importa. O art. 545 é explícito: tem-se por iniciado o despacho de importação na data do registro da declaração de importação. O registro é a numeração feita pela Receita no Siscomex.
Não é a chegada do navio, nem a descarga, nem a entrega dos papéis ao despachante. É o registro. A partir dele, o procedimento existe juridicamente e os dados declarados passam a produzir efeito.
O art. 549 fecha essa porta de um jeito que surpreende quem nunca leu: as declarações do importador subsistem para quaisquer efeitos fiscais ainda que o despacho seja interrompido e a mercadoria abandonada. Declarou errado e desistiu da carga? A declaração continua valendo contra você.
Quais são os canais do despacho aduaneiro?
Quatro, definidos no art. 21 da IN SRF 680/2006. Eles não são categorias soltas: cada um acrescenta uma etapa ao anterior.
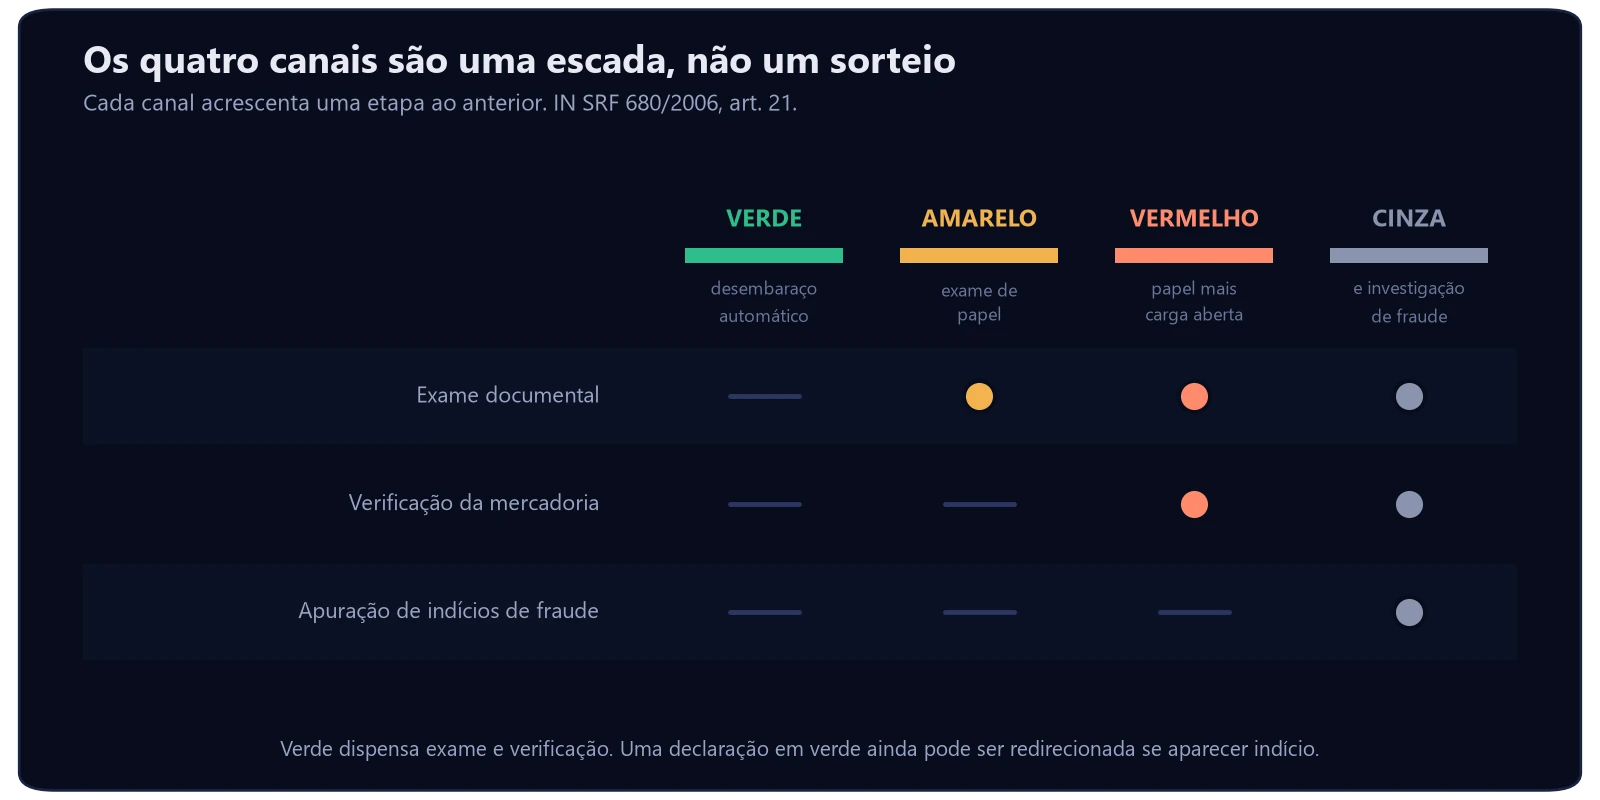
- Verde: o sistema registra o desembaraço automático, dispensados o exame documental e a verificação da mercadoria.
- Amarelo: exame documental, e o desembaraço sai se nada irregular for constatado, dispensada a verificação física.
- Vermelho: a mercadoria só é desembaraçada após exame documental e verificação física.
- Cinza: exame documental, verificação da mercadoria e apuração de elementos indiciários de fraude.
Pelo art. 22, a declaração que cai em canal diferente de verde é distribuída a um Auditor-Fiscal, que passa a ser o responsável pelo despacho. E o verde não é definitivo: o parágrafo 2º do art. 21 permite redirecionar a declaração durante a análise, se aparecer indício de irregularidade.
O que decide o canal do seu despacho aduaneiro?
Gerenciamento de risco, com nove elementos listados no parágrafo 1º do art. 21. Essa lista é a parte mais útil da norma e quase nunca é citada.
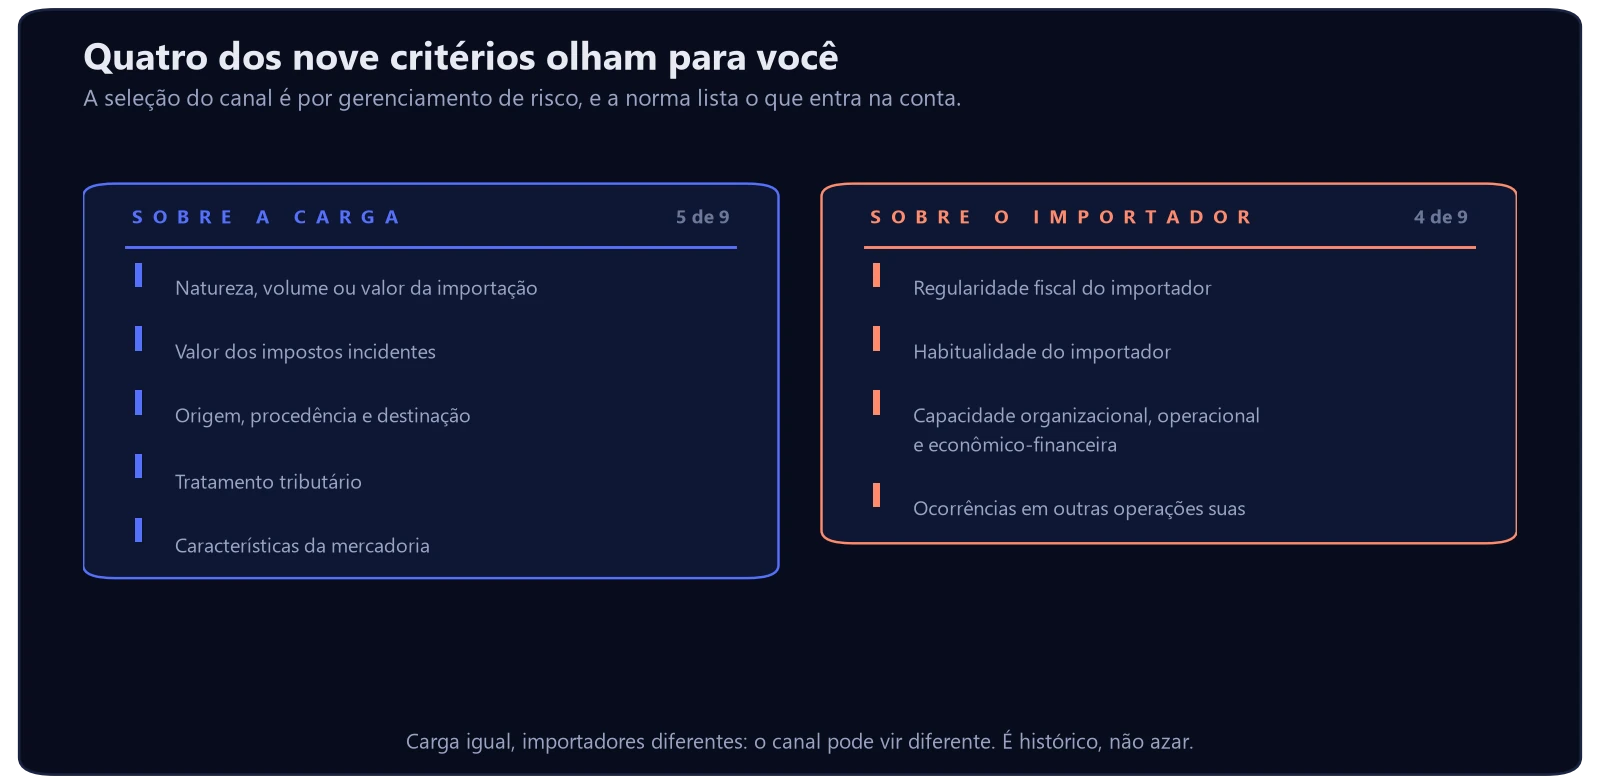
Cinco tratam da operação: natureza, volume ou valor da importação; valor dos impostos; origem, procedência e destinação; tratamento tributário; características da mercadoria.
Os outros quatro tratam de você: regularidade fiscal, habitualidade, capacidade organizacional, operacional e econômico-financeira, e ocorrências verificadas em outras operações suas.
A consequência prática é direta. Duas empresas podem importar a mesma peça, do mesmo fornecedor, no mesmo mês, e receber canais diferentes. A diferença está no histórico, não na carga. Importador regular e habitual constrói um ativo que não aparece no balanço e aparece no prazo de liberação.
O que trava o despacho aduaneiro?
O art. 570 do Regulamento Aduaneiro trata da interrupção do curso do despacho e nomeia duas ocorrências. Nenhuma delas é lentidão da Receita:
- a não apresentação de documentos exigidos pela autoridade aduaneira, desde que indispensáveis ao prosseguimento;
- o não comparecimento do importador para assistir à verificação da mercadoria.
O artigo diz que essas são as causas entre outras ocorrências, então a lista não é fechada. Ainda assim, a norma escolheu nomear justamente duas que dependem inteiramente do importador.
Há um terceiro gatilho que aparece em outro lugar. Pelo parágrafo 1º do art. 25 da IN 680, quando a descrição da mercadoria está incompleta na declaração, o Auditor-Fiscal pode condicionar a conclusão à verificação física, para confirmar a classificação fiscal ou a origem declarada.
Descrição pobre é o erro mais barato de cometer e o mais caro de pagar, porque ele compra verificação física. O cuidado começa no enquadramento correto do NCM.
Dá para começar o despacho aduaneiro antes da carga chegar?
Dá, e o Regulamento prevê isso no art. 579. A Receita pode autorizar, por ato normativo, três coisas: o início do despacho antes da chegada da mercadoria, a entrega antes de iniciado o despacho e faixas diferenciadas de procedimento.
Nessas faixas, a mercadoria pode ser entregue antes da conferência aduaneira, mediante conferência parcial, ou somente após a conferência de toda a carga. O art. 578 ainda autoriza a Receita a estabelecer procedimentos de simplificação.
Isso é um instrumento de prazo que muita indústria ignora. Quem importa insumo recorrente e opera com regularidade tem mais a ganhar aqui do que negociando frete, sobretudo quando o insumo entra em regime como o drawback.
Toda importação passa por despacho aduaneiro?
Passa. O art. 543 diz que toda mercadoria procedente do exterior, importada a título definitivo ou não, sujeita ou não ao pagamento do imposto de importação, deve ser submetida a despacho.
Ou seja: isenção de imposto não é dispensa de despacho. Amostra, doação, bem em admissão temporária e material promocional entram no procedimento do mesmo jeito. O que muda é o tratamento tributário, não a existência da conferência.
O licenciamento é outra camada. Pelo art. 550, ele ocorre no Siscomex, e é ali que se manifestam os demais órgãos a cujo controle a mercadoria estiver sujeita. Produto para saúde, por exemplo, depende de regularização na ANVISA antes de a carga chegar.
O que muda no despacho aduaneiro com a Duimp?
A declaração de importação está sendo substituída pela Duimp, dentro do Novo Processo de Importação. A Receita descreve o canal único como uma das principais inovações: as informações aduaneiras, tributárias e administrativas passam a ser prestadas de forma unificada.
No canal único, um resultado só informa o canal da conferência aduaneira e o dos órgãos anuentes. A Receita descreve três canais nesse modelo: verde, amarelo e vermelho.
A lógica de fundo não muda. A seleção continua sendo por gerenciamento de risco, e o histórico do importador continua pesando. Confirme com o seu despachante qual sistemática já se aplica à sua operação, porque a migração é gradual.
Perguntas frequentes sobre despacho aduaneiro
O que é despacho aduaneiro?
É o procedimento em que se verifica a exatidão dos dados declarados em relação à mercadoria, aos documentos e à legislação, conforme o art. 542 do Regulamento Aduaneiro. Existe na importação e na exportação.
Quanto tempo demora o despacho aduaneiro?
Depende do canal e de o procedimento não ser interrompido. Canal verde tem desembaraço automático. Os demais exigem exame documental e, no vermelho e no cinza, verificação física.
Por que minha carga caiu no canal vermelho?
A seleção é por gerenciamento de risco e considera nove elementos listados no art. 21 da IN SRF 680/2006. Quatro deles tratam do importador: regularidade fiscal, habitualidade, capacidade organizacional e econômico-financeira, e ocorrências anteriores.
Quem pode fazer o despacho aduaneiro?
O importador responde pela declaração. Na prática, a operação é conduzida por despachante aduaneiro habilitado, que atua no Siscomex em nome dele. A responsabilidade pelo que foi declarado continua sendo de quem importa.
Mercadoria isenta precisa de despacho aduaneiro?
Precisa. O art. 543 submete ao despacho toda mercadoria procedente do exterior, sujeita ou não ao pagamento do imposto de importação.
Conclusão: o que revisar antes do próximo despacho aduaneiro
Quatro conferências cobrem a maior parte dos atrasos. Revise a descrição da mercadoria, porque descrição incompleta compra verificação física. Tenha o dossiê digital completo antes do registro, já que documento faltante é a primeira causa de interrupção no art. 570.
Combine quem comparece à verificação, que é a segunda causa. E verifique com o seu despachante se a sua operação se qualifica para o despacho antecipado do art. 579, que é o único desses quatro itens que ganha prazo em vez de apenas não perder.
Esta matéria é guia de leitura da norma, não consultoria aduaneira. O enquadramento do seu caso pede despachante ou advogado com o regulamento e a instrução normativa em mãos. O que está aqui serve para você chegar na conversa sabendo o que perguntar.
Prazo de liberação previsível é argumento comercial, não só operacional. Indústria que entrega na data combinada vende melhor que concorrente mais barato e incerto, e isso precisa aparecer na proposta.
A Gowe trabalha esse lado com indústrias de Joinville e região, unindo assessoria de marketing industrial e assessoria comercial. Se fizer sentido para a sua operação, agende um diagnóstico.
Fontes: Decreto 6.759/2009, Regulamento Aduaneiro e IN SRF 680/2006, texto compilado.