CBS e IBS são os dois tributos que substituem PIS, Cofins, IPI, ICMS e ISS na reforma tributária. A CBS é federal, o IBS é dos estados e municípios, e os dois funcionam com a mesma base e as mesmas regras — é o modelo de IVA dual.
Para a indústria, 2026 é ano de ajustar sistema. O ano que realmente vira a mesa é 2027: PIS e Cofins acabam, a CBS entra em cobrança plena e o IPI vai a zero fora da Zona Franca de Manaus.
Abaixo: o que se paga agora, o que muda no crédito, o que acontece com o IPI e com a substituição tributária, e o que dá para fazer este ano sem esperar a poeira baixar.
Nota: a Gowe é uma assessoria de marketing e vendas B2B, não uma consultoria tributária. Os dispositivos citados estão linkados no texto oficial. A regra muda rápido e tem exceções por setor — confirme com o seu contador antes de decidir qualquer coisa.
O que são CBS e IBS?
A CBS, Contribuição sobre Bens e Serviços, é federal e substitui PIS e Cofins. O IBS, Imposto sobre Bens e Serviços, é de estados e municípios e substitui ICMS e ISS.
CBS e IBS compartilham fato gerador, base de cálculo e regras de crédito. Muda quem arrecada e para onde vai o dinheiro. Por isso se fala em IVA dual: um imposto só na lógica, dois na arrecadação.
Três características mudam a vida de quem fabrica: a cobrança é no destino, e não na origem; a não cumulatividade é ampla; e o imposto fica por fora do preço, visível na nota.
CBS e IBS em 2026: o que muda no ano de teste?
As alíquotas de CBS e IBS já existem e já aparecem na nota, em valores simbólicos. A CBS é cobrada a 0,9% e o IBS a 0,1%, somando 1%.
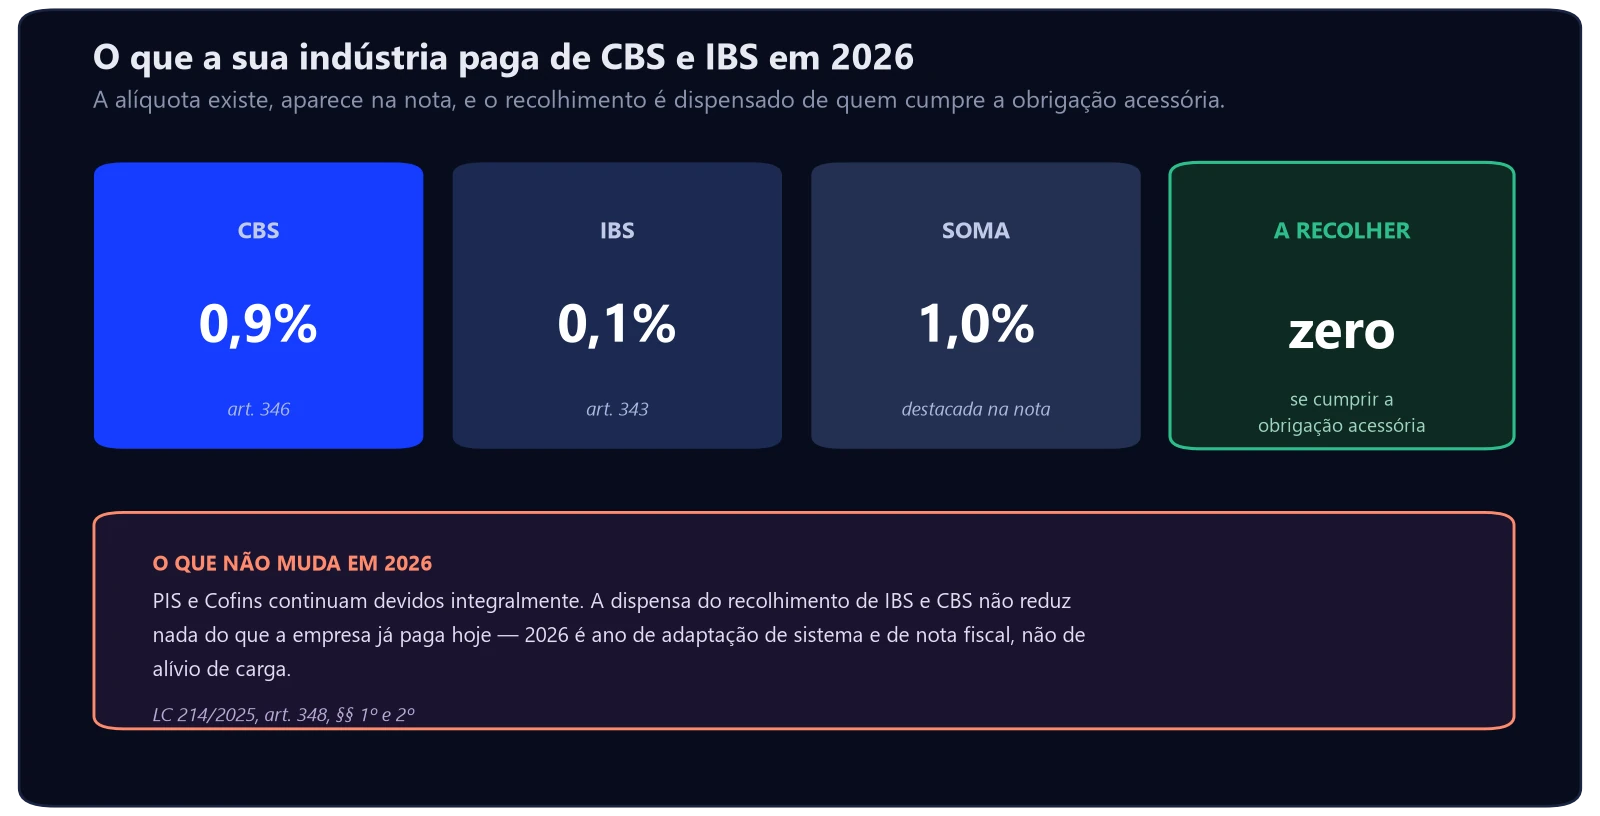
O objetivo do ano-teste de CBS e IBS é operacional: fazer empresa, software fiscal e fisco rodarem o novo sistema com dado real antes de ele valer dinheiro. Quem tratar 2026 como ano de observação vai chegar em 2027 corrigindo cadastro às pressas.
Uma exceção que vale registrar: as alíquotas de teste não se aplicam às operações de optantes pelo Simples Nacional.
Preciso recolher CBS e IBS em 2026?
Essa é a dúvida que mais circula com resposta errada por aí. A lei é explícita:
Art. 348, § 1º — Fica dispensado o recolhimento do IBS e da CBS relativo aos fatos geradores ocorridos no período indicado no caput em relação aos sujeitos passivos que cumprirem as obrigações acessórias previstas na legislação.
Lei Complementar nº 214/2025
Ou seja: não se recolhe nada em 2026, desde que a obrigação acessória esteja em dia. O 1% existe para ser destacado e apurado, não para ser pago. A contrapartida é que a obrigação acessória deixa de ser burocracia e vira a condição do benefício.
E o parágrafo seguinte fecha a porta para a leitura otimista: quem é dispensado do recolhimento permanece obrigado ao pagamento integral de PIS e Cofins. Não há alívio de carga em 2026, há trabalho a mais.
Se por algum motivo houver recolhimento, o valor é compensado com PIS e Cofins no mesmo período de apuração. Sem débitos suficientes, pode ser compensado com outro tributo federal ou ressarcido em até 60 dias, mediante requerimento. O texto está na Lei Complementar 214/2025, no portal do Planalto.
O que acontece com o IPI em 2027?
Pela regra do artigo 126 do ADCT, introduzido pela Emenda Constitucional 132/2023, as alíquotas do IPI são reduzidas a zero a partir de 2027, com exceção dos produtos que tenham industrialização incentivada na Zona Franca de Manaus.
O IPI não é extinto: ele sobrevive como instrumento de proteção da Zona Franca. A Lei Complementar 214/2025 detalha esse recorte e determina que o Executivo divulgue a lista dos produtos com alíquota zerada. A regra geral está no artigo 126 do ADCT.
Para a indústria fora da Zona Franca, a leitura prática é direta: o IPI sai da conta. Isso muda formação de preço, sistema de emissão e, principalmente, a comparação de competitividade com quem é incentivado e vai manter o benefício.
Como fica o crédito de CBS e IBS para a indústria?
Aqui está a melhor notícia da reforma para quem fabrica, e a menos comentada. Hoje o crédito de ICMS sobre material de uso e consumo vive sendo adiado por lei, e energia e comunicação têm restrição. No modelo novo, a lógica se inverte.
O contribuinte do regime regular apropria crédito das operações em que é adquirente, com a exceção expressa das que são de uso ou consumo pessoal. Crédito passa a ser a regra; a exceção é estreita e nominada.
Em compensação, aparecem duas condições novas que mudam rotina:
- O crédito depende da extinção do débito da operação. Na prática, o seu crédito passa a depender de o seu fornecedor efetivamente pagar. Qualificação de fornecedor deixa de ser só preço e prazo.
- Crédito de IBS e de CBS são separados. É vedado compensar crédito de IBS com valor devido de CBS, e vice-versa. São dois saldos a controlar, não um.
- Tudo depende de documento fiscal eletrônico idôneo. Nota errada deixa de ser problema do emitente e vira perda de crédito sua.
Esse primeiro item é a mudança cultural mais séria. Comprar barato de fornecedor inadimplente passa a custar o crédito, e isso é dinheiro direto na margem — a mesma conta de margem de contribuição que se faz hoje muda de resultado.
E a substituição tributária e os benefícios de ICMS?
A substituição tributária é uma criatura do ICMS. Num imposto não cumulativo pleno, cobrado no destino e com crédito amplo, ela perde a razão de existir — e tende a desaparecer junto com o ICMS ao fim da transição.
Isso tem efeito de caixa relevante. Quem hoje antecipa imposto de terceiro na saída da mercadoria deixa de antecipar. Para entender o tamanho do que está em jogo, vale ver a conta em ICMS substituição tributária: numa venda de mil reais, mais de 15% do valor sai antecipado.
Os benefícios fiscais estaduais são o outro lado. Boa parte da indústria catarinense opera com regime especial de ICMS, e esses incentivos se encerram na transição. Há um fundo de compensação previsto, inclusive alimentado pela arrecadação do IBS de 2026, mas quem construiu competitividade em cima de benefício precisa de um plano que não dependa dele.
Para quem exporta, a lógica de desoneração permanece, com regras próprias — o contexto está em marketing para comércio exterior.
Como é o cronograma até 2033?
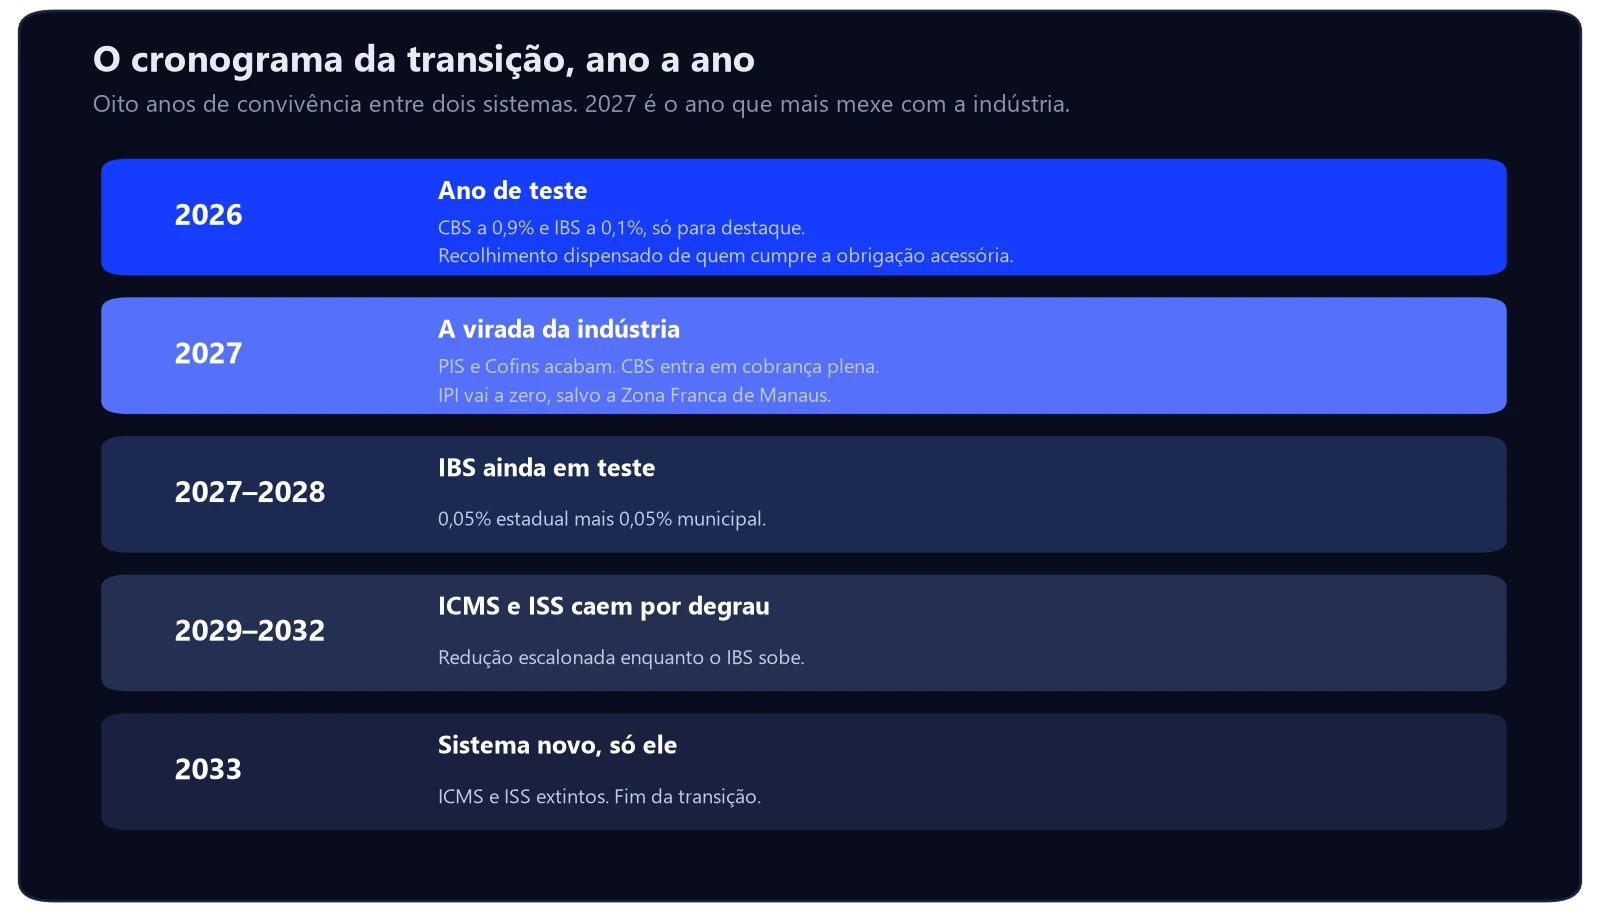
O desenho de CBS e IBS é de substituição gradual. O IBS segue em teste até 2028, a 0,05% estadual mais 0,05% municipal. Entre 2029 e 2032, ICMS e ISS caem por degrau enquanto o IBS sobe, e em 2033 só resta o sistema novo.
O detalhe que pega quem faz orçamento: durante quase uma década a empresa roda dois sistemas ao mesmo tempo. Isso é custo de ERP, de cadastro e de treinamento, e ele não aparece em nenhuma tabela de alíquota.
O que a indústria deve fazer agora?
Quatro frentes de preparação para CBS e IBS cabem em 2026, e nenhuma depende de saber a alíquota final, que ainda será fixada:
- Cadastro de produto e de operação. A classificação correta define regime, alíquota reduzida e crédito. É o item que mais dá trabalho e o que mais atrasa quando feito às pressas.
- ERP e emissor. Confirme com o fornecedor do sistema o calendário de adequação dele, não só o seu. Emissor desatualizado em 2027 para a operação.
- Qualificação de fornecedor. Como o crédito passa a depender da extinção do débito, convém saber quem na sua cadeia é frágil.
- Simulação de preço. Rode o preço dos seus dez itens mais faturados no modelo novo, sem IPI e com crédito amplo. O resultado muda o mix.
Vale também olhar para o que o novo sistema desonera. A lei zera as alíquotas de IBS e CBS para dispositivos médicos e medicamentos, entre outros. Quem fornece para esse setor encontra o contexto regulatório em regularização na ANVISA e o canal público em como vender para hospital público.
Perguntas frequentes sobre CBS e IBS
Qual a diferença entre CBS e IBS?
A CBS é federal e substitui PIS e Cofins. O IBS é de estados e municípios e substitui ICMS e ISS. Os dois têm a mesma base de cálculo e as mesmas regras de crédito; o que muda é a competência e a destinação da arrecadação.
Tenho que pagar CBS e IBS em 2026?
Não, desde que as obrigações acessórias estejam em dia. O artigo 348, § 1º, da LC 214/2025 dispensa o recolhimento em 2026 para quem cumpre essas obrigações. PIS e Cofins, porém, continuam devidos integralmente.
Quanto é a alíquota de CBS e IBS em 2026?
CBS a 0,9% e IBS a 0,1%, somando 1%. São alíquotas de teste, para destaque e apuração. Em 2027 e 2028 o IBS passa a 0,05% estadual mais 0,05% municipal, enquanto a CBS entra em cobrança plena.
O IPI vai acabar?
Não acaba, mas tem as alíquotas reduzidas a zero a partir de 2027 pela regra do artigo 126 do ADCT, exceto para produtos com industrialização incentivada na Zona Franca de Manaus. Para a indústria fora da Zona Franca, na prática o IPI sai da conta.
A substituição tributária vai acabar?
A substituição tributária é um mecanismo do ICMS, que se extingue ao fim da transição, em 2033. Num imposto não cumulativo de destino com crédito amplo ela perde função. Até lá, continua valendo normalmente.
Conclusão: o que fazer com isso este ano
Recapitulando: CBS e IBS substituem cinco tributos, e 2026 é teste a 1% com recolhimento dispensado de quem cumpre a obrigação acessória. Em 2027 acabam PIS e Cofins e o IPI vai a zero fora da Zona Franca. O crédito vira regra, mas passa a depender do pagamento do fornecedor, e a transição só termina em 2033.
O erro de leitura mais comum é tratar isso como assunto da contabilidade. É assunto de cadastro, de sistema e de preço — três coisas que ficam fora do escritório contábil e dentro da operação. A mesma disciplina de dado que o PCP exige vale aqui: cadastro ruim gera saída ruim com aparência de precisão.
Três passos para os próximos meses:
- Audite o cadastro dos dez itens que mais faturam. Classificação, regime e enquadramento. É a base de tudo que vem depois.
- Cobre o calendário do seu fornecedor de ERP por escrito. O seu prazo depende do dele.
- Simule preço sem IPI e com crédito amplo. Alguns itens vão melhorar e outros vão piorar; é melhor saber quais antes do cliente.
Quem estiver avaliando investir em capacidade nesse cenário precisa colocar a transição na conta de retorno. As condições de financiamento estão em como funciona o Finame, a medição de capacidade em OEE e o cálculo em ROI no B2B.
A Gowe trabalha o lado comercial dessa mudança com indústrias de Joinville e região: preço, mix e discurso de venda quando a regra do jogo muda. Unimos assessoria de marketing industrial e assessoria comercial.
Se a sua indústria ainda não simulou preço no modelo novo, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.