A Lei Complementar 214 é a lei que criou o IBS, a CBS e o Imposto Seletivo, e que substitui PIS, Cofins, IPI, ICMS e ISS ao longo da transição. Ela foi publicada em 16 de janeiro de 2025, tem 544 artigos e está dividida em três livros.
O detalhe que decide se você está lendo a regra certa: a Lei Complementar 214 já foi alterada. A LC 227, de janeiro de 2026, aparece 766 vezes dentro do texto compilado. Quem baixou o PDF original em 2025 e guardou está lendo um documento vencido.
Abaixo: o que a Lei Complementar 214 instituiu, como ela é organizada por dentro, o que mudou em 2026, onde entra o decreto que regulamenta a CBS e qual texto consultar.
O que é a Lei Complementar 214?
A ementa define o escopo sem rodeio: institui o Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo, cria o Comitê Gestor do IBS e altera a legislação tributária.
O art. 1º detalha a competência de cada tributo. O IBS é de competência compartilhada entre Estados, Municípios e Distrito Federal. A CBS é federal. São os dois lados do IVA dual que substitui cinco tributos atuais.
Ela é lei complementar porque a Constituição exige esse tipo de norma para instituir o IBS e a CBS. Isso importa na prática: regra de lei complementar não se altera por medida provisória nem por lei ordinária. Exige outra lei complementar, aprovada por maioria absoluta nas duas casas.
O desenho em dois tributos tem uma razão federativa. O ICMS é estadual e o ISS é municipal; a União fica com PIS, Cofins e IPI. Juntar tudo num imposto só exigiria decidir quem arrecada. O IVA dual mantém a divisão de competência e aplica a mesma base e as mesmas regras aos dois, que é o que permite o crédito atravessar a cadeia sem resíduo.
Como a Lei Complementar 214 está organizada?
Em três livros. Saber qual livro trata do quê economiza muito tempo quando a dúvida é pontual, porque são 544 artigos.
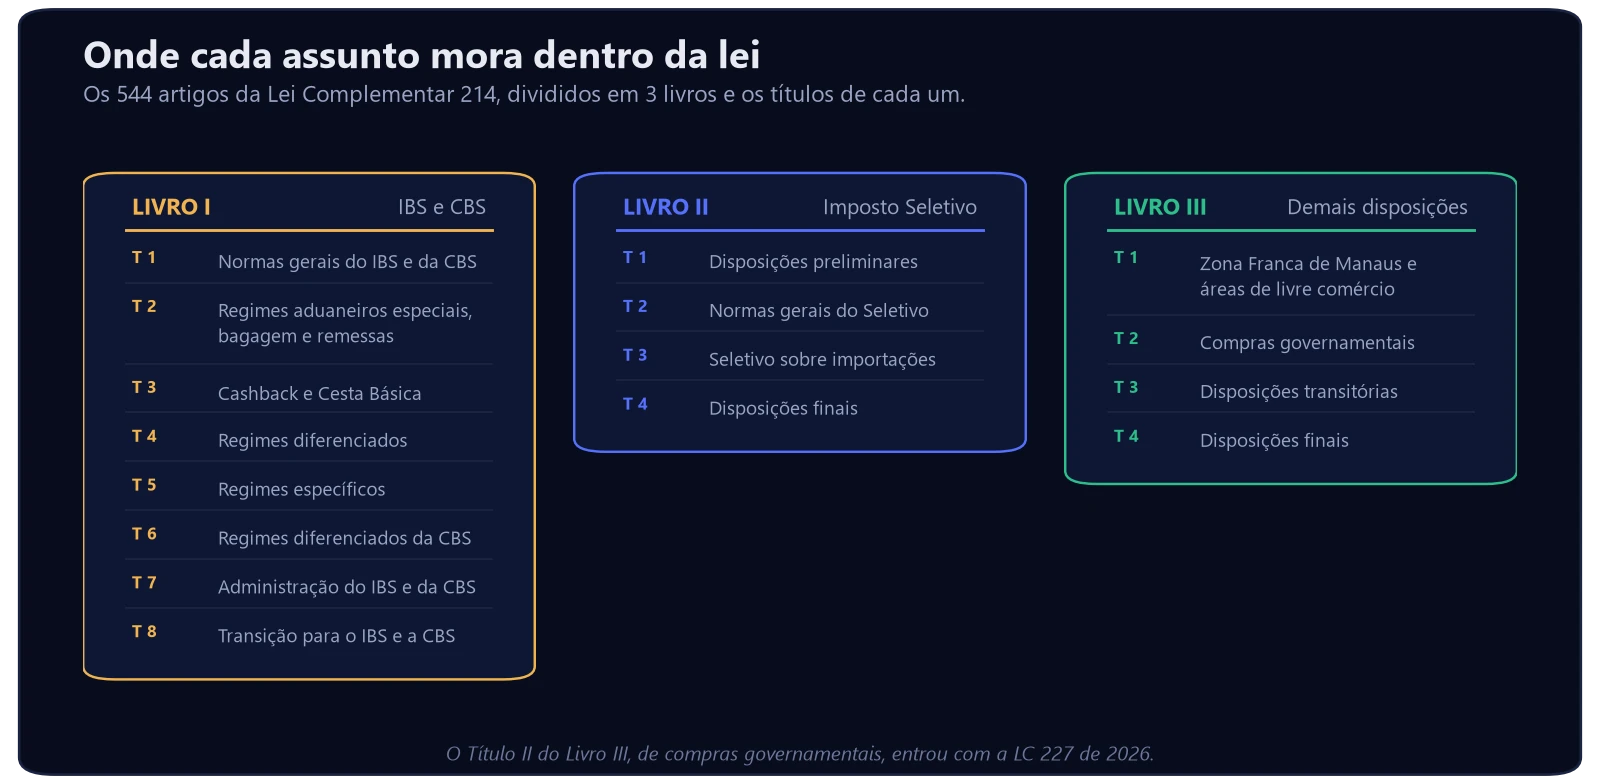
O Livro I trata do IBS e da CBS em oito títulos, do regime geral à transição. O Livro II é inteiro do Imposto Seletivo. O Livro III reúne Zona Franca de Manaus, áreas de livre comércio, compras governamentais e as disposições transitórias e finais.
Para quem fabrica, três títulos do Livro I concentram quase tudo. O Título I traz normas gerais: fato gerador, base de cálculo e crédito. O Título II cuida dos regimes aduaneiros especiais, que interessa a quem importa insumo. O Título VIII é o da transição.
Para achar um assunto sem ler tudo, o caminho é sempre o mesmo. Identifique se a dúvida é de IBS e CBS, de Imposto Seletivo ou de regime especial. Abra o livro correspondente, desça até o título e só então leia os artigos. O Livro II, por exemplo, é inteiro de Imposto Seletivo, então nada sobre crédito de insumo estará lá.
O que a Lei Complementar 227 mudou na Lei Complementar 214?
Muito, e de forma estrutural. A LC 227, de 13 de janeiro de 2026, instituiu o Comitê Gestor do IBS e dispôs sobre o processo administrativo tributário do imposto. Ela também tratou da distribuição da arrecadação entre os entes, criou normas gerais de ITCMD e alterou o Código Tributário Nacional.
Repare na diferença de verbo. A Lei Complementar 214 dizia que criava o Comitê Gestor. A LC 227 é que o instituiu de fato, com competência, processo e rateio. O órgão que vai administrar o IBS só ganhou corpo um ano depois.
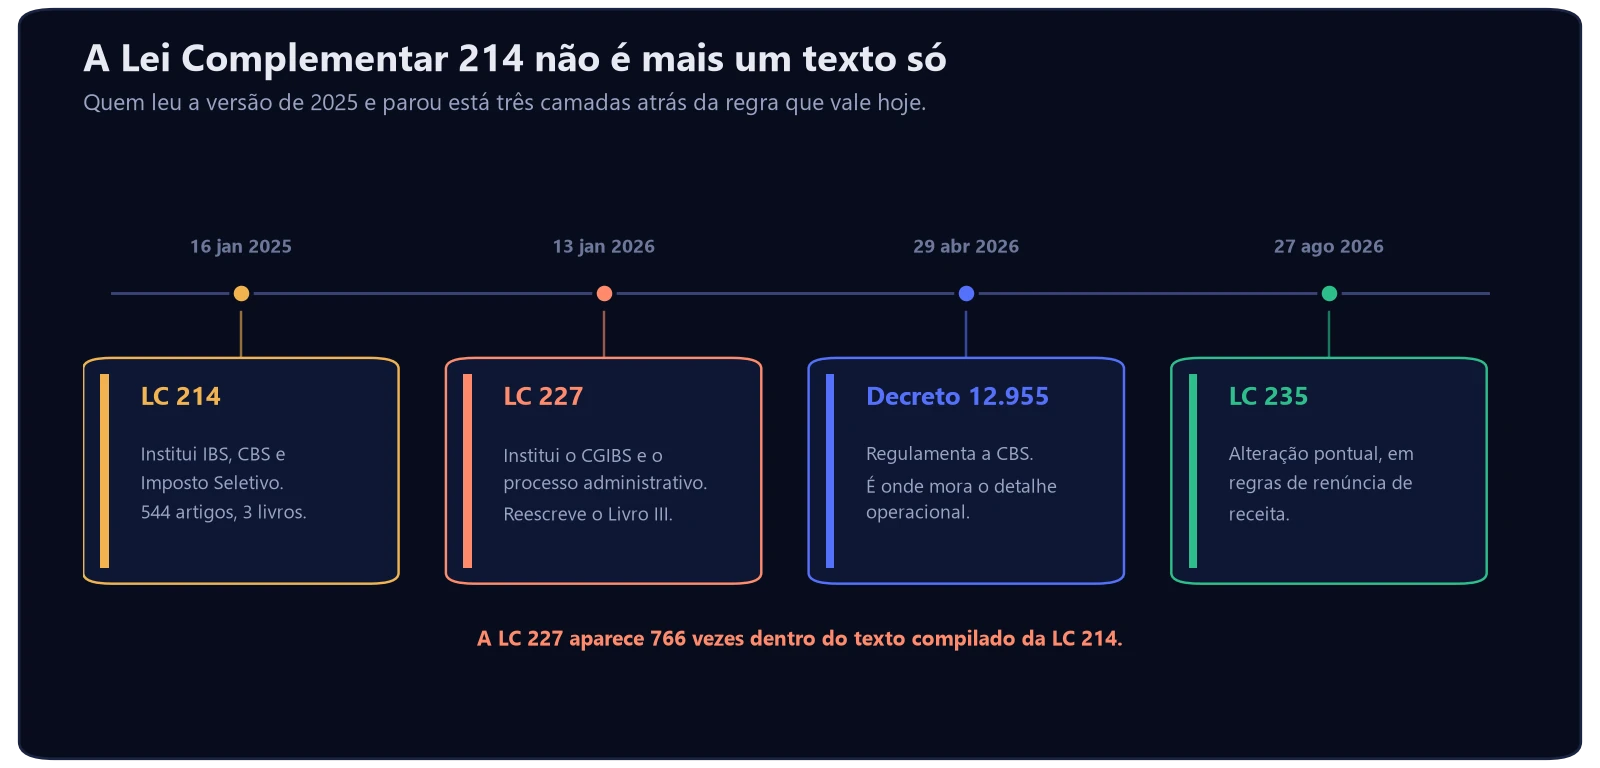
A LC 227 também reescreveu o Livro III inteiro, que no texto compilado aparece marcado como incluído por ela. Foi assim que compras governamentais ganharam um título próprio, o que interessa a qualquer indústria que vende para órgão público.
Houve ainda uma terceira alteração, menor. A LC 235, de 27 de agosto de 2026, mexeu em regras de renúncia de receita, com foco em minerais críticos e fertilizantes. Ela toca a Lei Complementar 214 em dois pontos apenas.
Qual a diferença entre a Lei Complementar 214 e o Decreto 12.955?
A lei institui o tributo. O decreto diz como operacionalizar. O Decreto 12.955, de 29 de abril de 2026, regulamenta a CBS e invoca o art. 195 da Constituição e a própria Lei Complementar 214 como fundamento.
Na prática é ali que mora o detalhe que a sua equipe fiscal precisa: procedimento, obrigação acessória, forma de apuração. A lei dá a regra; o decreto dá o passo a passo. Consultar só a lei costuma deixar a dúvida operacional sem resposta.
| Norma | Data | O que faz |
|---|---|---|
| Lei Complementar 214 | 16/01/2025 | Institui IBS, CBS e Imposto Seletivo |
| Lei Complementar 227 | 13/01/2026 | Institui o CGIBS, processo administrativo e rateio |
| Decreto 12.955 | 29/04/2026 | Regulamenta a CBS |
| Lei Complementar 235 | 27/08/2026 | Altera regras de renúncia de receita |
A Lei Complementar 214 já está valendo?
Está em vigor, mas 2026 é ano de teste. O art. 348 da Lei Complementar 214 dispensa o recolhimento do IBS e da CBS referente aos fatos geradores de 2026 para quem cumprir as obrigações acessórias. A empresa destaca, apura e informa, sem desembolsar.
Esse ano de teste não é formalidade. É quando o erro de cadastro aparece sem custar dinheiro: alíquota errada, classificação errada, crédito que não bate. Quem usar 2026 para rodar o sistema de verdade chega em 2027 com o problema já resolvido. Quem tratar como obrigação burocrática descobre tudo junto, já pagando.
O ano que vira a mesa é 2027, quando PIS e Cofins acabam e a CBS entra em cobrança plena. O cronograma completo até 2033 e o efeito em cada tributo estão em o que muda na indústria com CBS e IBS.
Quais partes da Lei Complementar 214 a indústria mais usa?
Quatro frentes aparecem com mais frequência em fábrica:
- Crédito. O modelo é não cumulativo pleno, e isso muda o cálculo de margem. Fornecedor inadimplente passa a custar o crédito, assunto que conversa direto com a margem de contribuição.
- Regimes aduaneiros especiais. Título II do Livro I, relevante para quem importa insumo ou usa drawback.
- Transição. Título VIII do Livro I, que define o que acontece com saldo credor e benefício de ICMS, incluindo a substituição tributária.
- Compras governamentais. Título II do Livro III, incluído pela LC 227.
Onde ler o texto oficial da Lei Complementar 214?
No portal do Planalto, e sempre na versão compilada, que é a que traz as alterações incorporadas e as notas de qual norma mudou cada dispositivo. O texto original de 2025 continua disponível, e é justamente ele que circula desatualizado.
- Lei Complementar 214, de 16 de janeiro de 2025
- Lei Complementar 227, de 13 de janeiro de 2026
- Decreto 12.955, de 29 de abril de 2026
Uma conferência rápida antes de citar qualquer artigo: procure a nota entre parênteses logo abaixo do dispositivo. Se ela mencionar a LC 227, a redação que vale é a de 2026.
Perguntas frequentes sobre a Lei Complementar 214
O que a Lei Complementar 214 instituiu?
O Imposto sobre Bens e Serviços, a Contribuição Social sobre Bens e Serviços e o Imposto Seletivo. Também criou o Comitê Gestor do IBS e alterou a legislação tributária, conforme a própria ementa.
Quando a Lei Complementar 214 foi publicada?
Em 16 de janeiro de 2025. Ela foi alterada pela LC 227, de 13 de janeiro de 2026, e pela LC 235, de 27 de agosto de 2026.
Quantos artigos tem a Lei Complementar 214?
São 544 artigos, distribuídos em três livros: IBS e CBS, Imposto Seletivo e demais disposições.
A Lei Complementar 214 revogou o ICMS?
Não de imediato. Ela institui os novos tributos e define a transição, no Título VIII do Livro I. ICMS e ISS convivem com IBS e CBS até o fim do período de transição.
Preciso ler os 544 artigos?
Não. Localize o livro e o título do seu assunto pelo mapa acima e leia o trecho, conferindo se a redação é a original ou a dada pela LC 227.
Conclusão: como acompanhar a Lei Complementar 214 sem se perder
Três hábitos resolvem a maior parte do problema. Consulte sempre o texto compilado, nunca o PDF salvo. Confira a nota de alteração abaixo do artigo antes de citá-lo. E lembre que, para dúvida operacional de CBS, a resposta costuma estar no Decreto 12.955, não na lei.
Esta matéria é guia de leitura da norma, não consultoria tributária. A aplicação ao seu caso pede contador com o texto compilado em mãos, porque a regra mudou três vezes em menos de dois anos. O que está aqui serve para você chegar na conversa sabendo o que perguntar.
A reforma mexe em preço, em margem e em cadastro, e não só na contabilidade. Indústria que ajusta o sistema mas não revisa a comunicação com o cliente perde a chance de explicar o preço novo antes do concorrente.
A Gowe trabalha esse lado com indústrias de Joinville e região, unindo assessoria de marketing industrial e assessoria comercial. Se fizer sentido para a sua operação, agende um diagnóstico.