Na substituição tributária do ICMS, um contribuinte recolhe antecipadamente o imposto de toda a cadeia seguinte. Na indústria, esse contribuinte costuma ser você: o fabricante paga hoje o ICMS da venda que o distribuidor e o varejista ainda vão fazer.
O efeito prático não é tributário, é financeiro. A fábrica antecipa um imposto sobre uma margem presumida, de uma venda que ainda não aconteceu e que pode nem acontecer pelo valor que o estado presumiu.
Abaixo: quem é o responsável, como a base de cálculo é montada, a conta completa de uma venda interestadual, o que fazer quando a venda final sai por menos que o presumido, e por que isso aperta o caixa.
Nota: a Gowe é uma assessoria de marketing e vendas B2B, não uma consultoria tributária. Os dispositivos citados estão linkados no texto oficial, e os números do exemplo são ilustrativos. Enquadramento de produto e apuração devem passar pelo seu contador.
O que é substituição tributária do ICMS?
É o regime em que a lei transfere a responsabilidade pelo recolhimento do ICMS de toda a cadeia para um único contribuinte. Em vez de cada elo recolher a sua parte, um recolhe por todos, de uma vez, lá no começo.
O objetivo do fisco com a substituição tributária é prático: é mais fácil fiscalizar algumas centenas de fábricas do que milhares de pontos de varejo. Por isso o regime se concentra em cadeias longas e pulverizadas.
As regras gerais estão no Convênio ICMS 142/2018, celebrado pelo CONFAZ com base nos artigos 6º a 10 da Lei Complementar 87/1996, a Lei Kandir. Ele consolidou o que antes estava espalhado em dezenas de normas.
Quem é o substituto e quem é o substituído?
O substituto é quem recolhe: normalmente o fabricante ou o importador. O substituído é quem vem depois na cadeia e recebe a mercadoria com o imposto já retido — o distribuidor e o varejista.
A consequência comercial da substituição tributária é que o substituído não credita nem debita aquele ICMS nas operações seguintes. Para ele, a mercadoria chega com a tributação encerrada, e isso muda a formação de preço dele também.
Agora a frase que explica quase toda a dor do regime, e que está logo no começo do convênio:
Cláusula quarta — O sujeito passivo por substituição tributária observará as normas da legislação tributária da unidade federada de destino do bem e da mercadoria.
Convênio ICMS 142/2018, CONFAZ
Ou seja: quem manda é o estado para onde a mercadoria vai, não o seu. Uma indústria de Joinville que vende para dez estados precisa observar dez legislações diferentes, com MVAs e alíquotas próprias, para o mesmo produto.
Como se define a base de cálculo da ST?
A base não é escolhida: ela segue uma ordem. Só se usa o critério seguinte quando o anterior não existe, e quem define qual se aplica é o estado de destino.
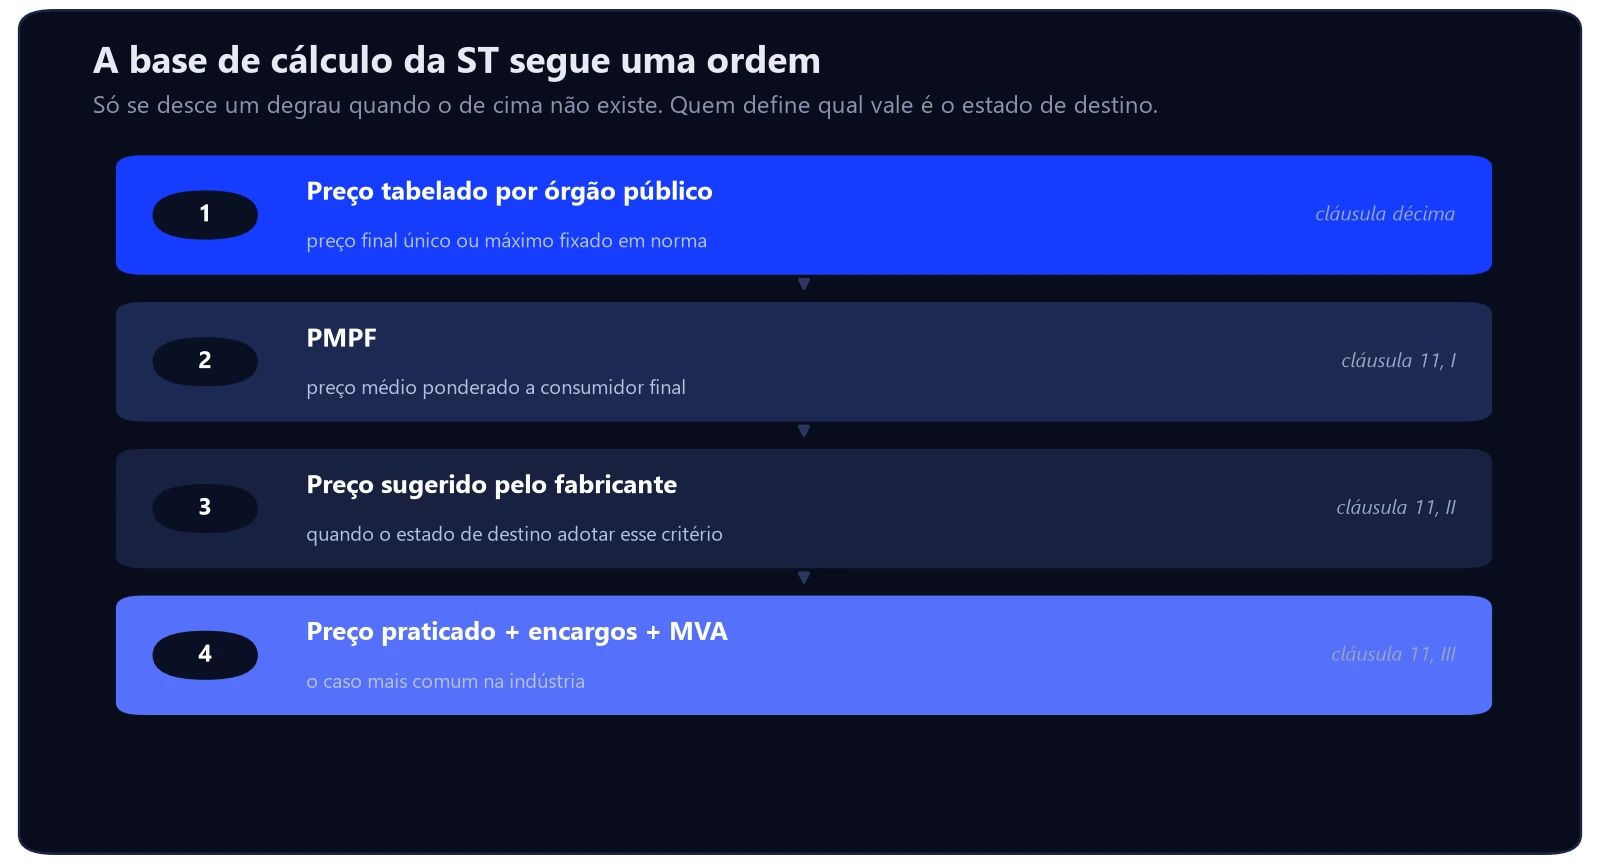
O primeiro degrau é o preço final ao consumidor fixado por órgão público, quando existir. Não existindo, entram em cena o preço médio ponderado a consumidor final, o preço sugerido pelo fabricante ou, por último, o preço praticado acrescido de encargos e MVA.
Nesse último caso, a lei manda somar ao preço o frete, o seguro, os impostos, as contribuições e os demais encargos transferíveis ou cobrados do destinatário — e só então aplicar a margem.
Como calcular o ICMS-ST na prática?
Vale fazer a conta inteira uma vez, com números redondos, porque é ali que aparece o tamanho do que se antecipa. Suponha uma venda interestadual de R$ 1.000,00, com frete de R$ 80,00, IPI de R$ 50,00 e MVA de 40% no estado de destino.
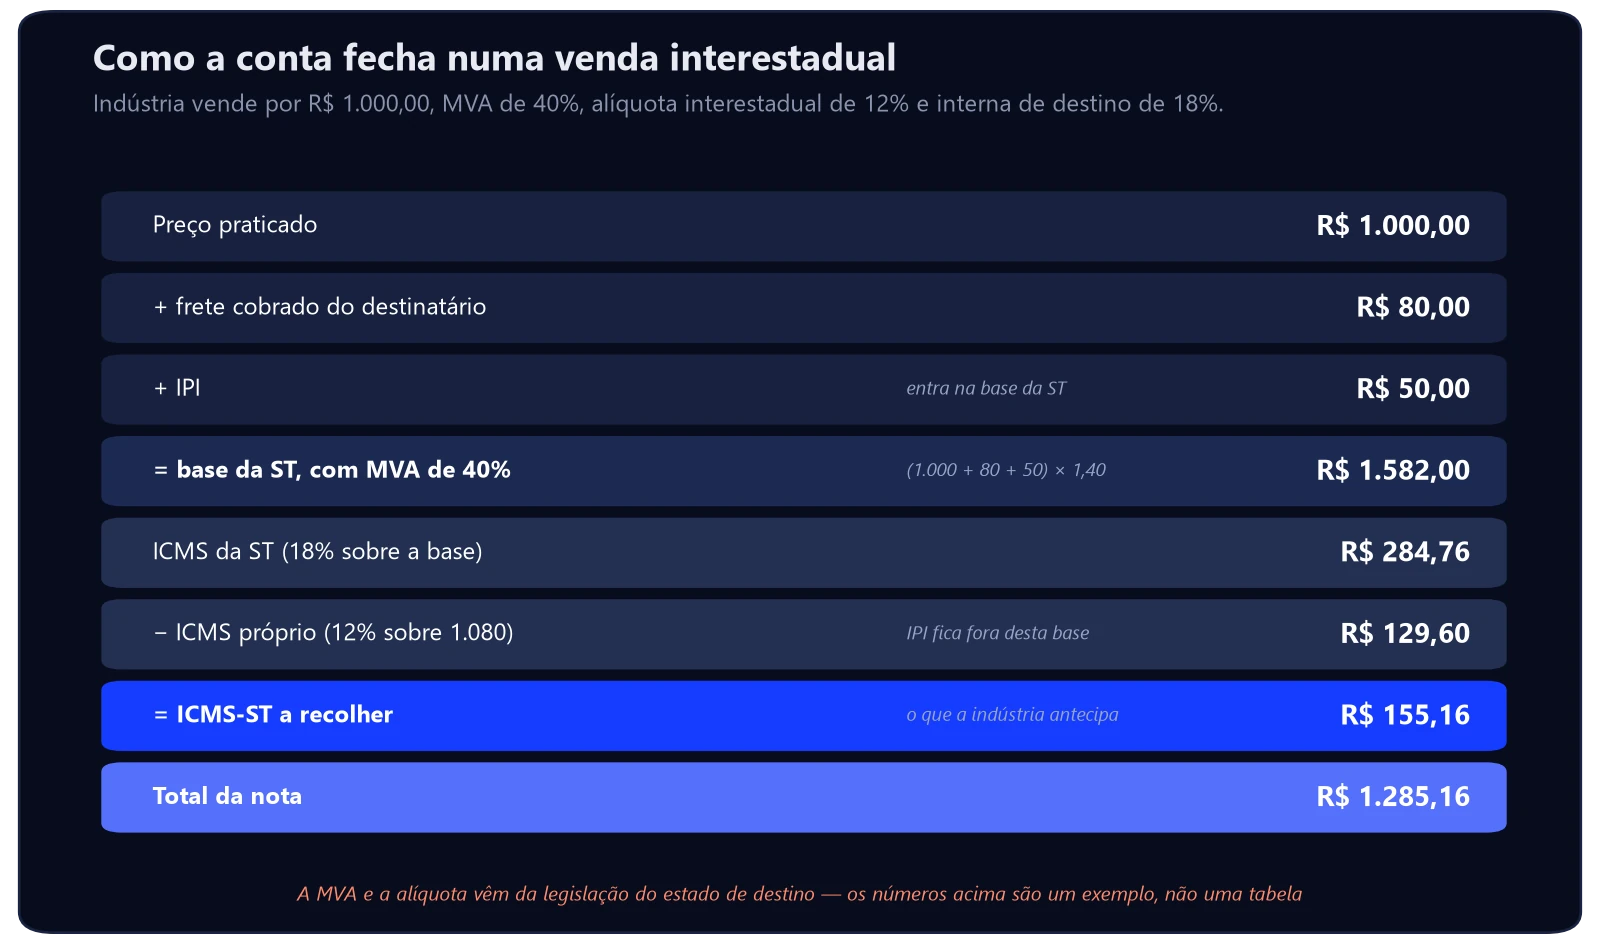
A base da ST fica em R$ 1.582,00, porque o IPI integra essa base. Aplicada a alíquota interna do destino, de 18%, chega-se a R$ 284,76. Desse valor se abate o ICMS próprio da operação, de R$ 129,60, calculado à alíquota interestadual de 12%.
Sobram R$ 155,16 de ICMS-ST, e a nota fecha em R$ 1.285,16. Numa venda de mil reais, a indústria antecipou mais de 15% do valor da mercadoria em imposto de terceiro.
Repare num detalhe que gera muita autuação: o IPI entra na base da ST, mas fica de fora da base do ICMS próprio nessa operação entre contribuintes. São duas bases diferentes na mesma nota.
A MVA ajustada ainda existe?
Aqui há uma confusão que circula em praticamente todo conteúdo sobre o tema. A expressão MVA ajustada não aparece no Convênio ICMS 142/2018. Quem procurar a fórmula no texto consolidado não vai encontrar.
Isso não significa que o ajuste deixou de existir na prática. O que o convênio faz é remeter a questão: a MVA aplicável é a estabelecida na unidade federada de destino ou prevista em convênio e protocolo específico do produto.
A diferença é relevante para quem opera. Significa que não existe uma fórmula nacional a consultar: existe a norma do estado para onde você está vendendo, e o protocolo daquele produto. É mais trabalho, e é o trabalho certo.
Há uma regra expressa que vale conhecer: quando o remetente é optante pelo Simples Nacional, aplica-se a MVA prevista para as operações internas na legislação do destino. O texto integral está no Convênio ICMS 142/2018, no portal do CONFAZ.
O que é o CEST e por que ele importa?
O CEST é o Código Especificador da Substituição Tributária, com sete dígitos, que identifica a mercadoria para fins de ST. Ele não substitui a NCM: os dois convivem na nota.
| Dígitos | O que indicam |
|---|---|
| 1º e 2º | segmento do bem ou mercadoria |
| 3º ao 5º | item dentro daquele segmento |
| 6º e 7º | especificação do item |
A utilidade prática é fechar a porta para interpretação. Duas mercadorias podem compartilhar a mesma NCM e ter tratamentos diferentes na ST; o CEST é o que diferencia uma da outra.
Erro de CEST na substituição tributária aparece em dois lugares: rejeição da nota na emissão e autuação depois. Vale conferir o enquadramento sempre que entrar produto novo no catálogo.
E quando a venda final sai por menos que a base presumida?
Esse era o ponto mais injusto do regime, e foi resolvido pelo Supremo. Se o estado presumiu uma margem de 40% e o varejo vendeu com margem menor, houve imposto pago a mais sobre uma riqueza que não existiu.
No julgamento do Tema 201, o STF fixou o direito à restituição da diferença quando a base de cálculo efetiva da operação final for inferior à presumida. O acórdão de mérito foi publicado em março de 2017 e alterou em parte o entendimento anterior, que só admitia devolução se o fato gerador não acontecesse.
Duas ressalvas importantes antes de contar com esse dinheiro. Primeira: o STF decidiu o direito, não o procedimento — critérios e requisitos ficaram para a legislação de cada estado. Segunda: a recíproca também aparece em várias legislações estaduais, na forma de complemento quando a base efetiva supera a presumida.
Para operações interestaduais com mercadoria já alcançada pela ST, o convênio prevê ainda o ressarcimento do imposto retido na operação anterior, que pode ser feito por nota fiscal eletrônica emitida exclusivamente para esse fim. O andamento do caso está no portal do STF, Tema 201.
Por que a substituição tributária aperta o caixa da indústria?
Volte ao exemplo. A fábrica recolhe R$ 155,16 de ICMS-ST na saída da mercadoria. Se vende a prazo de 60 dias, financiou o estado por dois meses, com dinheiro que ainda não entrou.
Multiplique por volume e o problema fica visível. A cada R$ 1 milhão faturado nessas condições, há mais de R$ 150 mil de imposto de terceiro antecipado, girando fora do caixa. É capital de giro consumido por uma obrigação que não é da sua margem.
Três consequências que o comercial precisa conhecer:
- O preço precisa carregar esse custo financeiro. Antecipar imposto tem custo de capital, e ele não aparece na planilha de custo industrial nem na margem de contribuição calculada do jeito tradicional.
- Prazo concedido vale mais caro aqui. Dar 90 dias para um cliente numa operação com ST custa mais que numa operação normal.
- Mix e destino mudam a conta. O mesmo produto, vendido para dois estados, tem antecipações diferentes. Isso deveria entrar na decisão de para onde empurrar volume, e precisa chegar a quem negocia — inclusive à rede de representantes.
A substituição tributária produz o tipo de custo que some entre o fiscal e o comercial: o contador trata como obrigação, o vendedor não vê, e o resultado aparece no fluxo de caixa sem explicação. Medir o retorno por canal e por destino resolve, e a lógica é a do cálculo de ROI no B2B.
Perguntas frequentes sobre substituição tributária
Quem recolhe o ICMS na substituição tributária?
O substituto tributário, que na indústria normalmente é o fabricante ou o importador. Ele recolhe o imposto próprio da operação e também o imposto presumido das operações seguintes, até o consumidor final.
Como saber se o meu produto está sujeito à ST?
Pela combinação de NCM e CEST, confrontada com a legislação do estado de destino e com os convênios e protocolos específicos daquele produto. Como a cláusula quarta do Convênio 142/2018 determina que vale a norma do destino, a verificação precisa ser feita por estado. Exportação segue outra lógica, tratada em marketing para comércio exterior.
O IPI entra na base de cálculo da substituição tributária?
Entra. O convênio manda somar ao preço praticado os valores de frete, seguro, impostos, contribuições e demais encargos cobrados do destinatário. Já na base do ICMS próprio, em operação entre contribuintes destinada a comercialização, o IPI fica de fora.
A MVA ajustada continua valendo?
A expressão não consta do Convênio ICMS 142/2018. A MVA aplicável é a estabelecida pela legislação do estado de destino ou prevista em convênio e protocolo do produto, e é lá que o eventual ajuste está previsto. Não existe uma fórmula nacional única.
Dá para recuperar ICMS-ST pago a mais?
Dá, quando a base efetiva da operação final fica abaixo da presumida — direito reconhecido pelo STF no Tema 201. Os critérios, prazos e o procedimento de restituição, porém, são definidos pela legislação de cada estado, e precisam ser verificados caso a caso.
Conclusão: o que fazer com isso na sua indústria
Recapitulando: na substituição tributária a indústria recolhe o imposto da cadeia inteira; quem manda é a lei do estado de destino; a base segue uma ordem que termina em preço mais encargos mais MVA; a MVA ajustada vem da norma estadual e não do convênio; e há direito à restituição quando a base efetiva fica abaixo da presumida.
Três providências que cabem neste trimestre:
- Levante o CEST de todo o seu catálogo. Produto novo entrando sem enquadramento conferido é autuação esperando acontecer.
- Monte um mapa por estado de destino. MVA e alíquota interna de cada UF para onde você vende, num só lugar, revisado quando a norma muda.
- Coloque o custo da antecipação no preço. Calcule quanto de ICMS-ST sai por mês e quantos dias esse dinheiro fica fora do caixa.
Vale acompanhar o horizonte também. Com a reforma tributária, o ICMS será substituído pelo IBS ao longo da transição que se encerra em 2033, e o regime de substituição tende a perder sentido num imposto não cumulativo de destino. Não é motivo para relaxar agora, mas é motivo para não investir pesado em estrutura que tem prazo.
Quem vende para fora do estado convive com isso todo dia. O mapa do parque industrial da região está em principais indústrias em Joinville, e a estrutura comercial que sustenta venda interestadual, em funil de vendas B2B.
A Gowe trabalha o lado comercial dessa conta com indústrias de Joinville e região: preço que carrega o custo real, política de prazo coerente e decisão de para onde empurrar volume. Unimos assessoria de marketing industrial e assessoria comercial, e os mesmos princípios aparecem em marketing B2B na prática e em como aumentar o sell-out.
Se a sua fábrica fatura bem e vive sem caixa, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.