Depreciação de máquinas e equipamentos é o reconhecimento contábil da perda de valor do bem pelo uso, pela ação do tempo e pela obsolescência. Calcula-se aplicando uma taxa anual sobre o custo de aquisição. Para a Receita, a taxa da maioria das máquinas industriais é de 10% ao ano.
Até aí é contabilidade. O que torna o assunto caro é outra coisa: a depreciação é o único custo relevante de uma fábrica que não aparece no extrato bancário. Ninguém paga boleto de depreciação, e por isso ela some do orçamento.
O que vem a seguir sobre depreciação de máquinas e equipamentos: as taxas oficiais, o cálculo passo a passo e o coeficiente que quase ninguém usa quando a máquina roda em dois turnos. Por último, o que acontece com o preço de venda quando esse custo fica de fora.
O que é depreciação de máquinas e equipamentos?
A depreciação de máquinas e equipamentos é a distribuição do custo de um bem ao longo dos anos em que ele produz. A máquina foi paga de uma vez, mas vai gerar receita durante uma década. E o resultado de cada ano precisa carregar a parcela que lhe cabe.
Na lei, o conceito está no art. 317 do Regulamento do Imposto de Renda (Decreto 9.580/2018): a perda de valor resultante do desgaste pelo uso, da ação da natureza e da obsolescência normal.
Três detalhes do mesmo artigo mudam a prática e costumam passar batido:
- A cota só começa quando a máquina entra em operação: pela regra, a partir da época em que o bem é instalado, posto em serviço ou em condições de produzir. Máquina encaixotada no galpão não deprecia.
- Terreno não deprecia. Na compra de um imóvel, o valor da edificação precisa estar destacado do valor do terreno.
- A depreciação acumulada nunca passa do custo de aquisição. Chegou a zero, para, mesmo que a máquina continue produzindo por mais quinze anos.
Qual a diferença entre depreciação contábil e fiscal?
São duas contas com finalidades diferentes, e confundi-las é o erro mais comum do assunto.
| Contábil | Fiscal | |
|---|---|---|
| Para que serve | mostrar o resultado real da operação | determinar quanto é dedutível do IRPJ e da CSLL |
| Vida útil | a que a empresa realmente espera do bem | a admitida pela Receita |
| Quem define | a própria empresa, com base técnica | o Anexo III da IN RFB 1.700/2017 |
| Se divergirem | prevalece na gestão e no balanço | a diferença é ajustada na apuração do lucro real |
O ponto que interessa a quem toca a fábrica: a tabela da Receita é um teto seguro, não uma camisa de força. O art. 124 da IN RFB nº 1.700/2017 assegura ao contribuinte o direito de usar a taxa adequada às condições reais de depreciação dos seus bens, desde que faça prova dessa adequação.
Na gestão, use a vida útil verdadeira. Se o seu torno dura quinze anos e a tabela diz dez, depreciar em dez infla o custo da hora e faz você recusar pedido bom. Se um equipamento eletrônico vira sucata em três anos, depreciar em dez esconde prejuízo.
Quais são as taxas de depreciação aceitas pela Receita?
As taxas de depreciação de máquinas e equipamentos estão no Anexo III da IN RFB nº 1.700/2017, organizadas pela posição NCM do bem. As que mais aparecem numa indústria metalmecânica:
| NCM | Bem | Vida útil | Taxa anual |
|---|---|---|---|
| 8457 | Centros de usinagem | 10 anos | 10% |
| 8458 | Tornos | 10 anos | 10% |
| 8459 | Fresadoras, furadeiras e mandriladoras | 10 anos | 10% |
| 8462 | Prensas, dobradeiras e puncionadeiras | 10 anos | 10% |
| 8515 | Máquinas de soldar elétricas | 10 anos | 10% |
| 8427 | Empilhadeiras | 10 anos | 10% |
| 9031 | Instrumentos de medição e controle | 10 anos | 10% |
| 8480 | Moldes para metais, modelos e caixas de fundição | 3 anos | 33,3% |
| 8471 | Computadores e periféricos | 5 anos | 20% |
| 8703 | Automóveis de passageiros | 5 anos | 20% |
| 8704 | Caminhões e veículos de carga | 4 anos | 25% |
| — | Instalações | 10 anos | 10% |
| — | Edificações | 25 anos | 4% |
Duas linhas dessa tabela surpreendem quase todo mundo. A primeira é o molde a 33,3% ao ano: ferramental de estamparia e injeção se deprecia em três anos, não em dez. Quem trata molde como máquina está adiando dedução e subestimando o custo de cada peça.
A segunda é o caminhão depreciando mais rápido que o carro: 25% contra 20%. Faz sentido operacional, mas contraria a intuição de quem monta a planilha de cabeça.
Como calcular a depreciação de máquinas e equipamentos?
Pelo método linear, que é o padrão: cota anual = custo de aquisição × taxa anual. O custo de aquisição inclui tudo que foi necessário para colocar a máquina em condições de operar: frete, seguro de transporte, fundação, instalação elétrica, comissionamento.
O exemplo deste artigo é um centro de usinagem de R$ 480.000, posição NCM 8457, taxa de 10% ao ano:
- Cota anual: R$ 480.000 × 10% = R$ 48.000 por ano.
- Cota mensal: R$ 48.000 ÷ 12 = R$ 4.000,00 por mês.
- Por hora produtiva: com 220 dias úteis e 8 horas por turno, são 1.760 horas no ano — R$ 27,27 por hora de máquina.
Esse último número é o que importa para formar preço, e é exatamente o que some das planilhas. Repare na ordem de grandeza: R$ 27,27 por hora numa máquina só.
A máquina roda em dois turnos? A taxa muda.
Esta é a parte que mais deixa dinheiro na mesa. O art. 323 do RIR/2018 permite acelerar a depreciação em função do número de horas diárias de operação, com coeficientes fixos:
| Operação | Coeficiente | Taxa resultante | Cota anual | Depreciação total em |
|---|---|---|---|---|
| Um turno de 8 horas | 1,0 | 10%% | R$ 48.000 | 10 anos |
| Dois turnos de 8 horas | 1,5 | 15%% | R$ 72.000 | 6,7 anos |
| Três turnos de 8 horas | 2,0 | 20%% | R$ 96.000 | 5 anos |
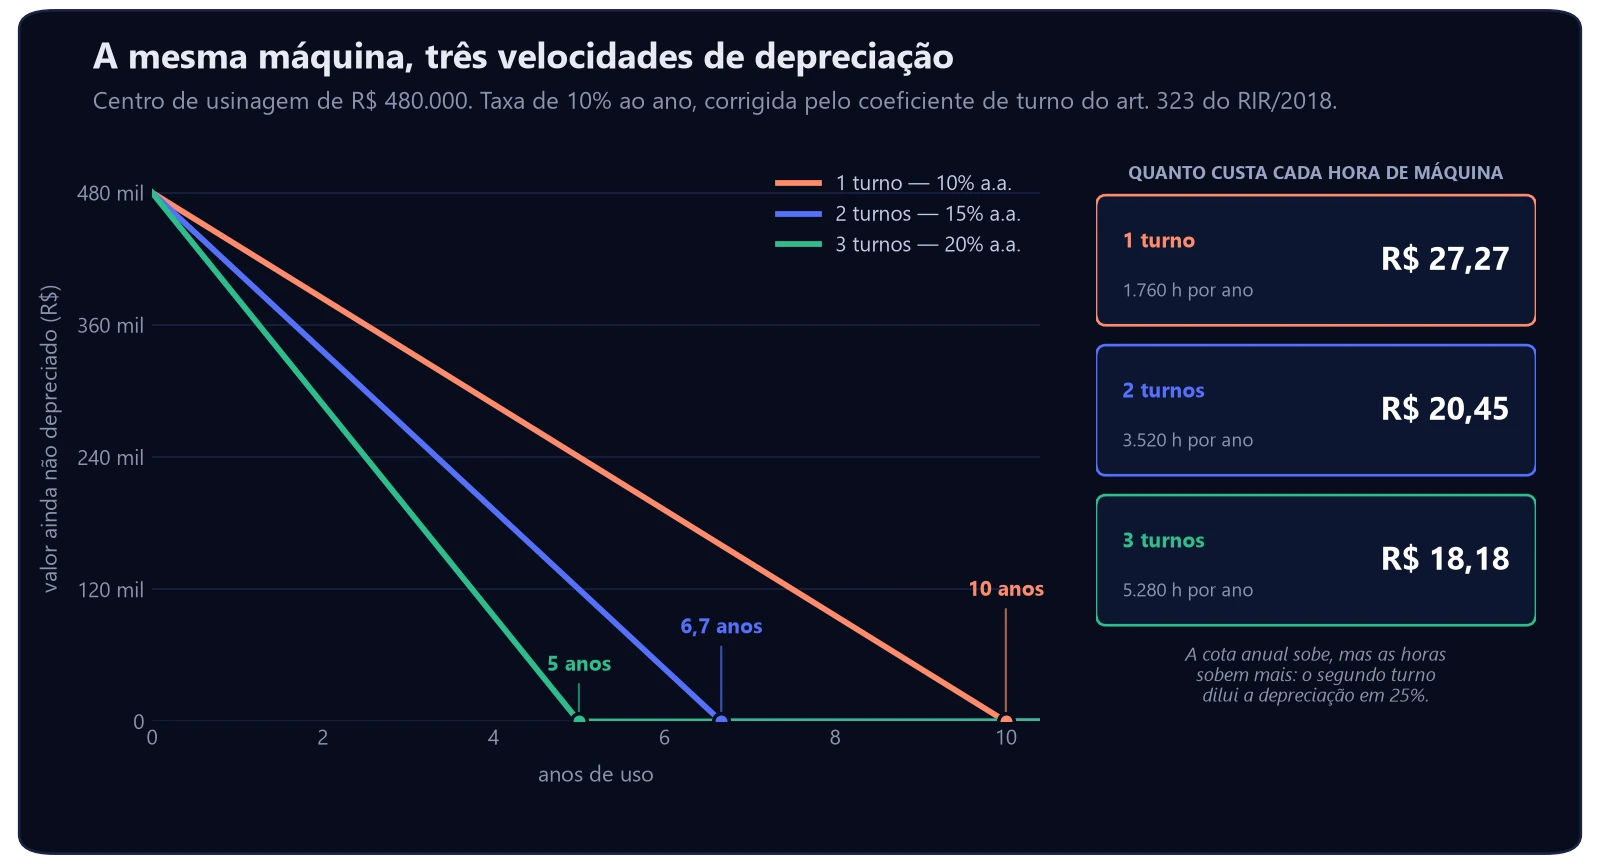
Na gestão, porém, o efeito se inverte, e é aqui que mora a informação útil. A cota anual sobe 50% no segundo turno, mas as horas disponíveis dobram. Resultado: a depreciação por hora cai de R$ 27,27 para R$ 20,45, uma redução de 25%.
No terceiro turno cai para R$ 18,18, 33% abaixo do turno único. É a diluição de custo fixo em estado puro, e vale a mesma lógica da capacidade medida pelo OEE: hora de máquina ociosa é hora que não ajuda a pagar o investimento.
Como a depreciação entra no preço de venda?
Entra pelo custo da hora-máquina. E quando não entra, a conta de margem mente. Não sobre qual produto priorizar, mas sobre quanto ele realmente vale.
Pegue as duas peças do exemplo de margem de contribuição e markup, usinadas no mesmo centro. A peça A deixa R$ 35,00 em 20 minutos; a peça B deixa R$ 60,00 em 50 minutos.
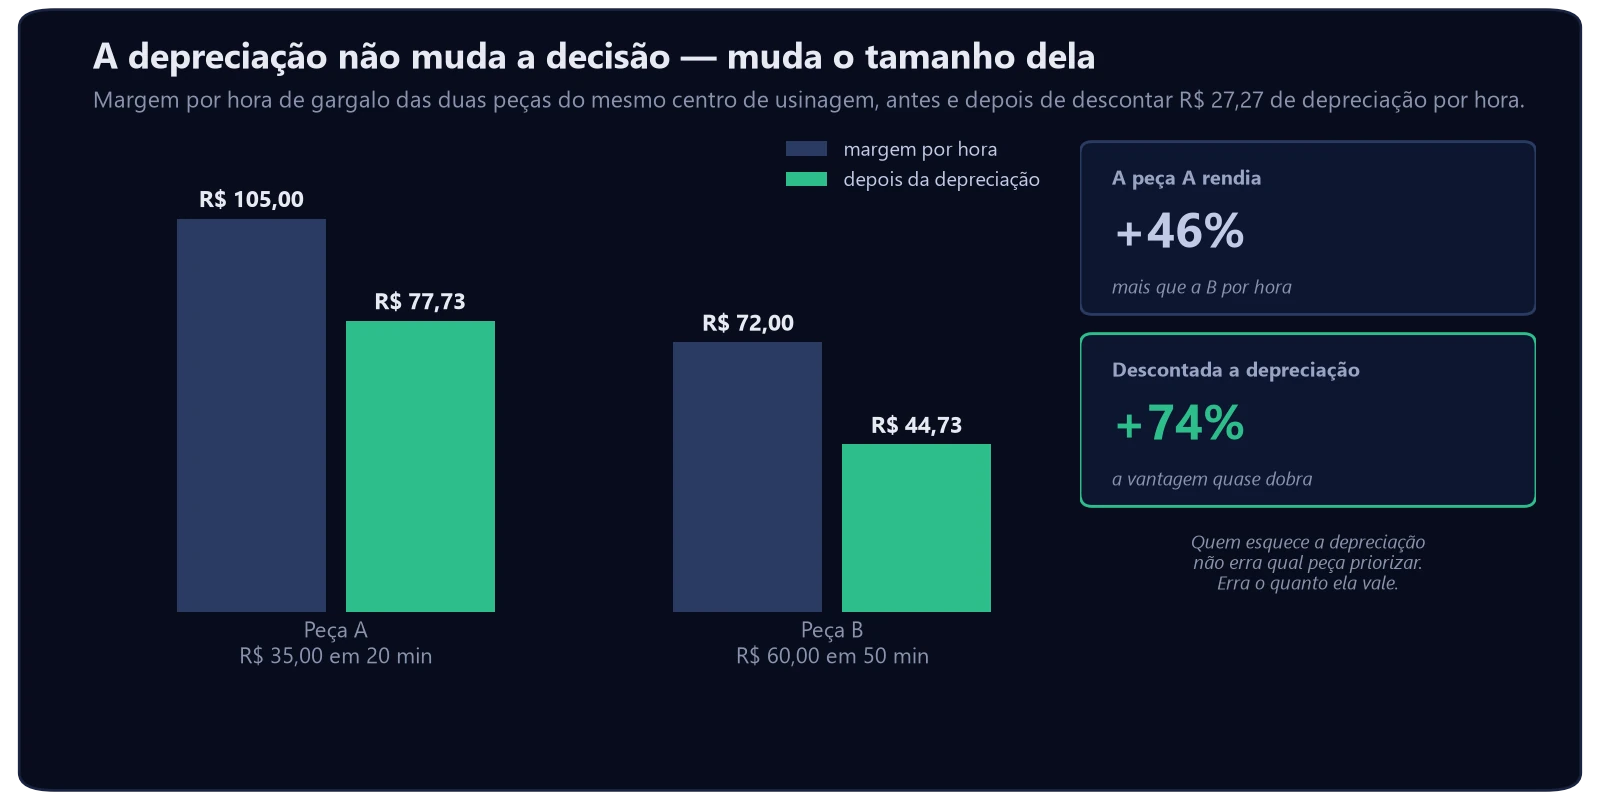
Descontando R$ 27,27 de depreciação por hora, a peça A cai de R$ 105,00 para R$ 77,73 por hora e a peça B cai de R$ 72,00 para R$ 44,73. A vantagem da A, que era de 46%, passa para 74%.
Em reais por peça, a depreciação embutida é de R$ 9,09 na peça A e R$ 22,73 na peça B. Num orçamento de mil peças B, são R$ 22.727 que ninguém cobrou.
A consequência é lenta e silenciosa: a fábrica fecha o ano no azul, distribui o resultado, e descobre o buraco no dia em que precisa trocar a máquina.
Por que a depreciação de máquinas e equipamentos não sai do caixa?
Porque o dinheiro já saiu, na compra. A depreciação apenas reconhece esse gasto aos poucos, no ritmo em que a máquina entrega produção.
Daí vêm dois raciocínios que parecem contraditórios e são os dois corretos:
- No resultado, a depreciação é despesa. Ignorá-la faz o lucro parecer maior do que é e leva a vender barato.
- No fluxo de caixa, ela não existe. Por isso é somada de volta ao lucro quando se calcula a geração de caixa do período.
Para a fábrica financiada, a distinção é prática. A parcela do Finame é saída de caixa e não é despesa integral; a depreciação é despesa e não é saída de caixa. Os dois números convivem no mesmo mês e medem coisas diferentes.
Por que a depreciação não paga a máquina nova?
Porque a cota é calculada sobre o custo de aquisição, o preço de ontem. Dez anos de depreciação devolvem ao resultado exatamente o que a máquina custou na época, e nada mais que isso.
A máquina de reposição, porém, é cotada ao preço de hoje. A diferença entre os dois valores não aparece em lugar nenhum da contabilidade, e é justamente ela que falta no dia da troca.
A correção é de gestão, não de escrituração: manter uma reserva de reposição dimensionada pelo preço atual de mercado do equipamento, revista quando o fornecedor atualiza a tabela. Se a reposição for importada, a variação cambial entra na conta. O contexto está em comércio exterior.
Que erros aparecem na depreciação de máquinas e equipamentos?
- Deixar a depreciação fora do custo da hora-máquina. O efeito é vender abaixo do custo real sem perceber, por anos.
- Depreciar máquina parada como se estivesse produzindo. Contabilmente a cota corre; gerencialmente, jogar esse custo sobre as poucas horas vendidas infla o preço e afasta cliente. O problema é de ocupação, e se resolve no planejamento da produção.
- Não usar o coeficiente de turno. É dedução prevista em lei, deixada na mesa por desconhecimento.
- Tratar molde e ferramental como máquina. A taxa é 33,3%, não 10%.
- Esquecer que a cota para quando o bem é totalmente depreciado. Máquina com valor contábil zero que continua produzindo tem custo-hora artificialmente baixo, e isso distorce a comparação com a máquina nova ao lado.
- Confundir depreciação com manutenção. Uma reconhece a perda de valor; a outra evita a perda de função. As duas entram no custo, e a segunda se organiza pelo plano de manutenção preventiva.
Perguntas frequentes sobre depreciação de máquinas e equipamentos
Qual a taxa de depreciação de máquinas e equipamentos?
Para a maior parte das máquinas industriais, 10% ao ano, o que corresponde a uma vida útil de dez anos no Anexo III da IN RFB nº 1.700/2017. Há exceções relevantes: moldes e modelos para metais depreciam a 33,3% ao ano, computadores a 20% e veículos de carga a 25%.
Como calcular a depreciação de máquinas e equipamentos?
Multiplique o custo de aquisição pela taxa anual. Uma máquina de R$ 480.000 a 10% ao ano gera uma cota de R$ 48.000 por ano, ou R$ 4.000 por mês. Para chegar ao custo por hora, divida a cota anual pelas horas produtivas do ano.
Posso usar uma taxa diferente da tabela da Receita?
Pode. O art. 124 da IN RFB nº 1.700/2017 assegura o direito de computar a quota adequada às condições reais de depreciação do bem, desde que o contribuinte faça prova dessa adequação. Em caso de dúvida, cabe perícia do Instituto Nacional de Tecnologia ou de outra entidade oficial de pesquisa.
Como funciona a depreciação de máquina usada?
O art. 322 do RIR/2018 manda fixar a taxa pelo maior entre dois prazos: metade da vida útil admissível do bem novo, ou o restante da vida útil contada da primeira instalação. Para uma máquina de dez anos de vida comprada com seis anos de uso, o prazo é de cinco anos, e não de quatro.
A depreciação reduz o imposto a pagar?
No lucro real, sim: a cota é dedutível na apuração do IRPJ e da CSLL. No lucro presumido e no Simples Nacional não há esse efeito, porque a base de cálculo não parte do lucro contábil, mas a depreciação continua essencial para saber o custo real de produzir.
Conclusão: o custo que não chega como boleto
Recapitulando a depreciação de máquinas e equipamentos: a taxa padrão de máquina industrial é 10% ao ano; a tabela da Receita é teto seguro e não obrigação; o coeficiente de turno acelera a dedução e ainda assim barateia a hora; e a cota calculada sobre o preço antigo não compra a máquina nova.
Três passos que cabem numa tarde:
- Liste as máquinas pelo custo de aquisição e pela data de entrada em operação. Sem essa lista, nenhuma das contas seguintes existe.
- Calcule a depreciação por hora de cada máquina-gargalo. Divida a cota anual pelas horas realmente produtivas, não pelas horas do calendário.
- Some esse valor ao custo da hora e refaça o preço. O susto da primeira vez é normal e é exatamente o ponto.
Com o custo-hora correto, as outras contas da fábrica passam a fechar. O giro de estoque mostra o capital parado em material e o lote econômico de compra define quanto comprar de cada vez. E o cálculo de ROI passa a comparar investimentos com números que existem.
A Gowe trabalha o lado que faz essa máquina girar: demanda qualificada e previsível para indústrias de Joinville e região. Hora de máquina vendida é o que transforma depreciação em resultado. Unimos assessoria de marketing industrial e assessoria comercial, com a estrutura de funil de vendas B2B.
Se a sua fábrica tem capacidade ociosa e precisa de mais pedidos para diluir o custo fixo, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.