CFOP é o Código Fiscal de Operações e Prestações: quatro dígitos que identificam, em cada nota fiscal, que operação está sendo feita e para onde a mercadoria vai. Ele não descreve o produto. Isso é tarefa do NCM. Ele descreve a operação.
Essa distinção explica a dúvida mais comum da indústria: por que o mesmo produto sai da fábrica com códigos diferentes. Porque o que mudou não foi o produto, foi o que está acontecendo com ele.
Abaixo: como ler os quatro dígitos, por que toda operação tem dois lados que precisam casar, os seis códigos da industrialização por encomenda e o que acontece quando o código está errado.
O que é CFOP?
É o código que informa ao fisco a natureza da operação. Ele está na tabela anexa ao Convênio S/Nº de 1970, mantida pelo CONFAZ e atualizada por ajustes SINIEF ao longo das décadas.
Na prática, o CFOP decide três coisas em cada nota:
- Se a operação gera crédito de ICMS e IPI, e de que natureza.
- Como a operação entra na escrituração fiscal digital, tanto na sua empresa quanto na do outro lado.
- Que tratamento tributário se aplica, incluindo substituição, diferimento, suspensão e isenção.
Como ler os quatro dígitos do CFOP?
O primeiro dígito carrega duas informações ao mesmo tempo: se é entrada ou saída, e qual a origem ou o destino.
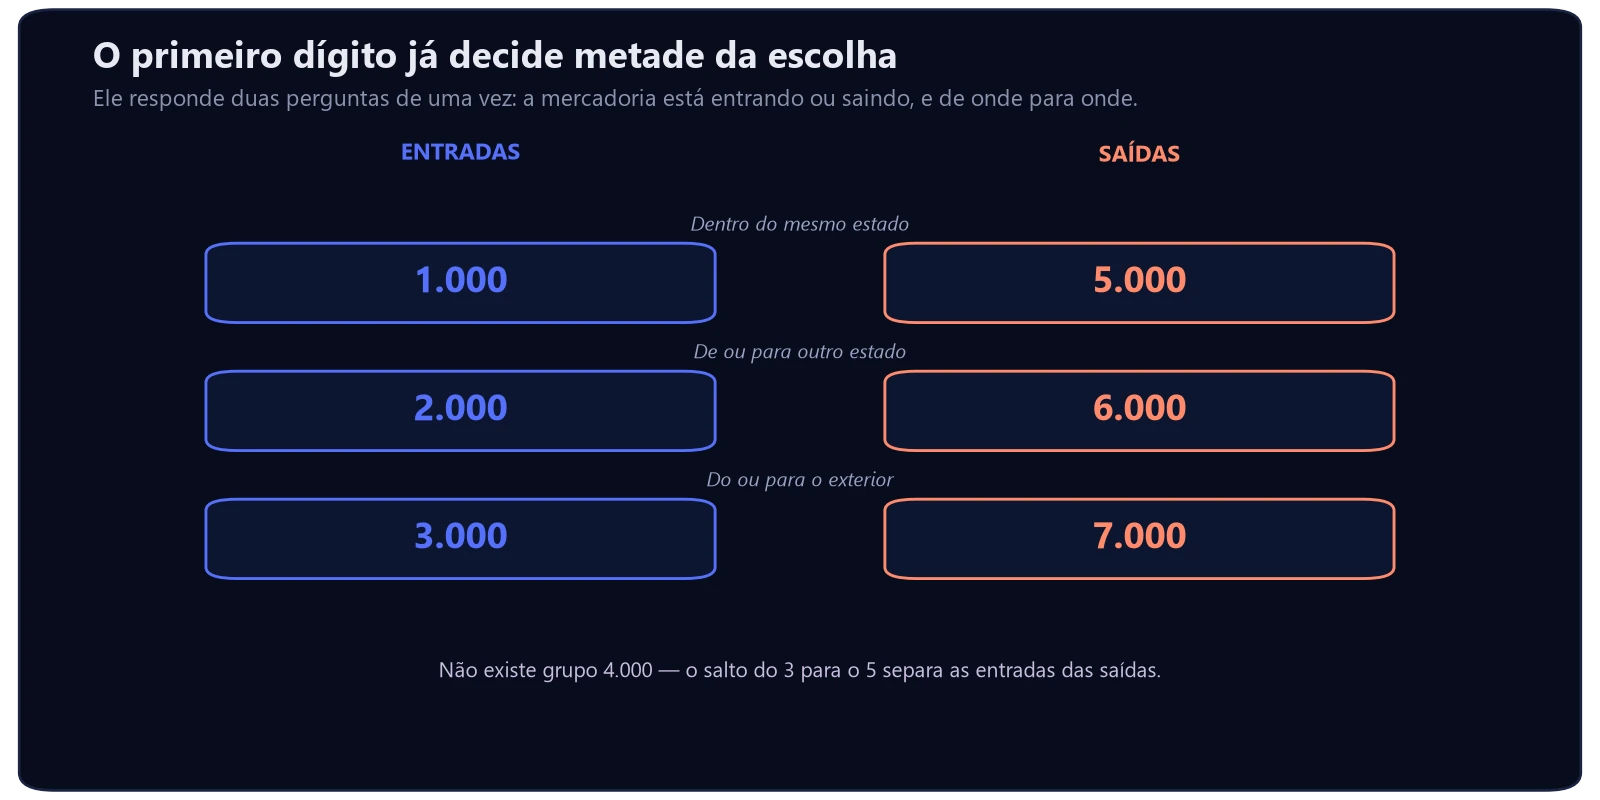
Os três dígitos seguintes identificam a operação dentro do grupo, e eles se repetem entre os grupos. Isso é o que deixa o sistema previsível:
| Operação | Dentro do estado | Outro estado | Exterior |
|---|---|---|---|
| Compra para industrialização | 1.101 | 2.101 | 3.101 |
| Venda de produção do estabelecimento | 5.101 | 6.101 | 7.101 |
| Remessa para industrialização por encomenda | 5.901 | 6.901 | — |
| Industrialização efetuada para outra empresa | 5.124 | 6.124 | — |
Um detalhe que costuma gerar pergunta: não existe grupo 4.000. O salto do 3 para o 5 é proposital e marca a fronteira entre entradas e saídas, deixando espaço de numeração.
Por que toda operação tem dois CFOP?
Porque toda nota tem um emitente e um destinatário, e cada um escritura a mesma operação do seu ponto de vista. O que sai como 5.101 do fabricante entra como 1.101 no cliente que vai industrializar.
Quem escolhe o código da nota é quem emite. Mas o destinatário não fica refém dele: ele escritura a entrada pelo código que corresponde à operação real dele, que nem sempre é o espelho exato do que veio na nota.
Esse cruzamento não é teórico. A escrituração fiscal digital confronta o que foi declarado pelos dois lados, e divergência sistemática aparece. É assim que um erro de CFOP deixa de ser detalhe e vira malha fiscal.
Industrialização por encomenda: onde a indústria mais erra
Aqui está o terreno mais caro, e é justamente o mais comum em Joinville: a fábrica manda usinar, tratar, pintar ou montar fora. Uma única operação econômica vira seis códigos diferentes.
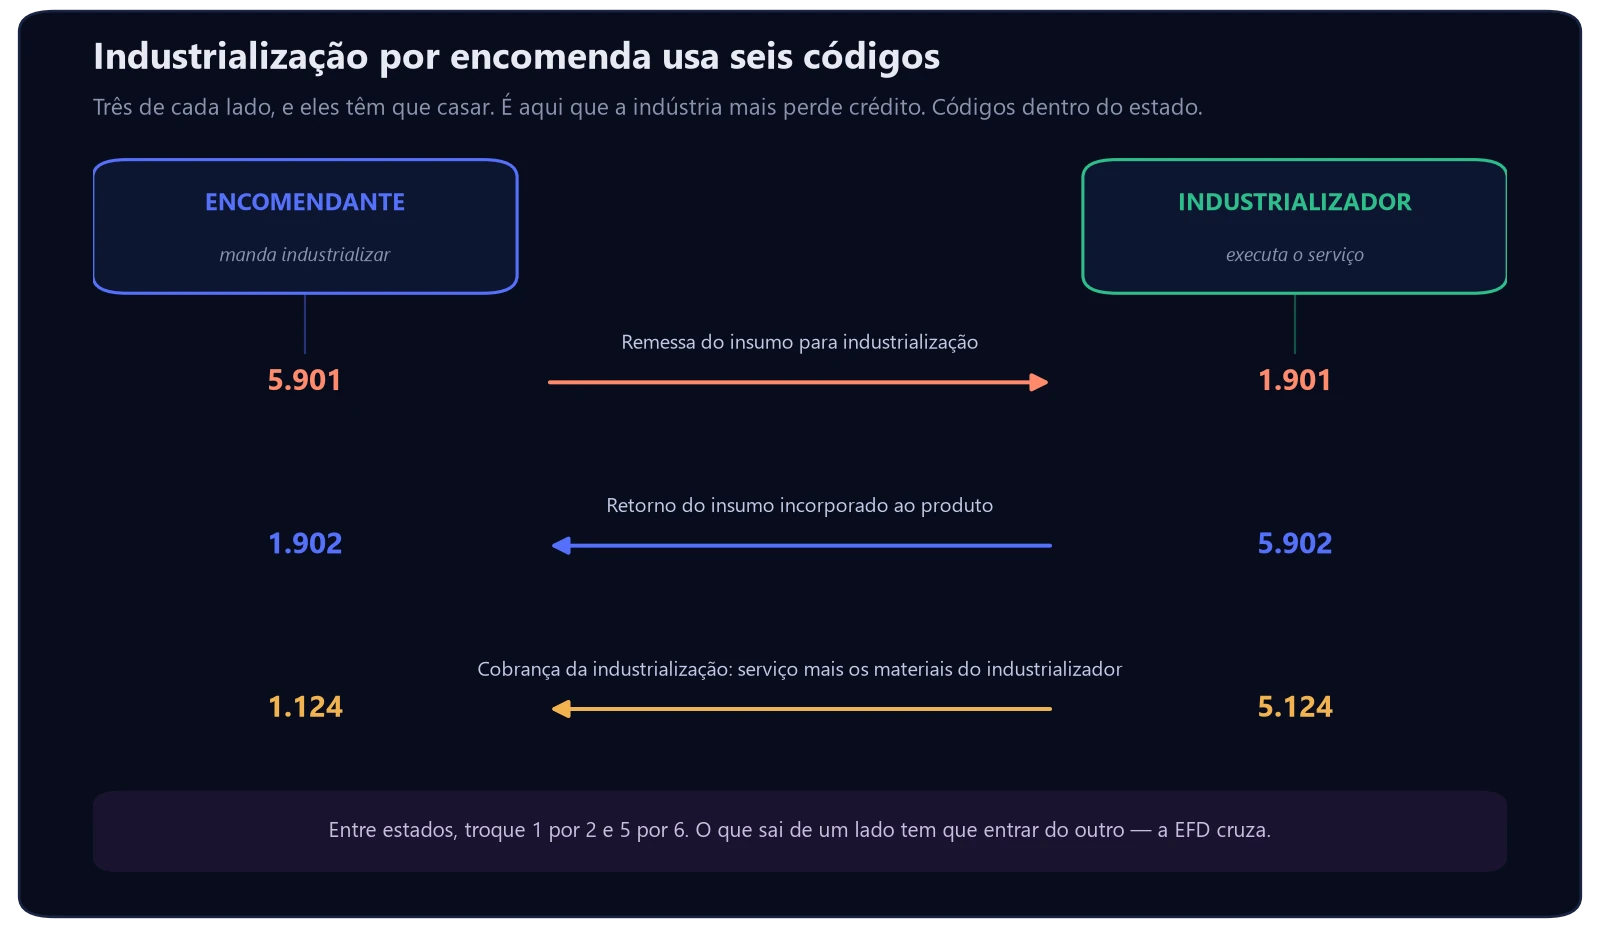
Do lado de quem encomenda, pela tabela do CONFAZ:
- 5.901: remessa de insumos para industrialização por encomenda, a ser realizada em outra empresa ou em outro estabelecimento da mesma empresa.
- 1.902: retorno dos insumos remetidos, já incorporados ao produto final pelo industrializador.
- 1.124: a industrialização efetuada por outra empresa, compreendendo os serviços prestados e as mercadorias do próprio industrializador empregadas no processo.
Do lado de quem executa, os espelhos: 1.901 para a entrada do insumo recebido, 5.902 para o retorno do insumo incorporado e 5.124 para cobrar a industrialização.
Repare na separação que quase todo mundo atropela: o insumo que voltou e a industrialização cobrada são dois lançamentos distintos. Juntar tudo numa nota só, pelo valor cheio, distorce a base de cálculo dos dois lados. E normalmente a favor do fisco.
Existe ainda a variação triangular, quando a mercadoria não transita pelo estabelecimento adquirente: aí entram o 5.125 e o 1.125, com notas explicativas próprias na tabela.
E entre estados a lógica é a mesma, trocando o primeiro dígito: 1 vira 2 na entrada, 5 vira 6 na saída. O encadeamento não muda.
O que acontece quando o CFOP está errado?
Não existe multa autônoma de CFOP como existe para a classificação fiscal. O prejuízo chega por outros quatro caminhos, e todos são silenciosos no começo:
| O que acontece | Consequência prática |
|---|---|
| Crédito glosado no cliente | ele perde o crédito, descobre na auditoria e cobra de você |
| Divergência na escrituração | o cruzamento entre emitente e destinatário acusa, e vira malha |
| Tributo recolhido a menor | diferença com multa e juros, repetida em cada nota do período |
| Tributo recolhido a maior | ninguém reclama, ninguém fiscaliza, e a margem some em silêncio |
A última linha é a mais traiçoeira. Erro que faz pagar mais não gera notificação, não aparece em relatório e corrói a margem de contribuição nota após nota. Só aparece quando alguém revisa de propósito.
E tem o efeito sobre a substituição tributária: o CFOP trabalha junto com a NCM para definir o enquadramento, e um código errado pode colocar a operação dentro ou fora da ICMS-ST indevidamente.
Por que o código 5.949 chama atenção da fiscalização?
O 5.949 é definido na tabela como “outra saída de mercadoria ou prestação de serviço não especificado”. É o código de exceção, e virou o depósito de tudo que ninguém quis pesquisar.
O problema não é usá-lo quando cabe. É o volume. Uma empresa com parcela relevante das saídas em 5.949 está dizendo ao fisco que não sabe classificar a própria operação, e isso é exatamente o tipo de padrão que seleciona empresa para verificação.
O teste é simples: puxe o relatório de saídas do último trimestre agrupado por CFOP. Se o 5.949 e o 6.949 aparecem entre os cinco mais usados, há operação mal classificada ali dentro.
Que erros aparecem com mais frequência?
- Escolher pelo produto, não pela operação. O mesmo item pode sair com 5.101, 5.901, 5.124 ou 5.915 conforme o motivo da saída.
- Confundir devolução com retorno. Devolução desfaz uma compra; retorno é mercadoria que foi e voltou pelo mesmo motivo. São famílias de código diferentes.
- Unificar a industrialização por encomenda numa nota só. Insumo que retorna e serviço cobrado precisam de lançamentos separados.
- Repetir o código histórico do cadastro. O CFOP fica amarrado ao item no ERP e ninguém revisa quando a natureza da operação muda.
- Usar 5.949 por comodidade. Economiza cinco minutos hoje e custa uma verificação depois.
- Esquecer o lado do destinatário. Vale conferir se o cliente consegue tomar o crédito com o código que você emitiu.
Uma ressalva honesta: este artigo é um guia de gestão, não parecer fiscal. A definição caso a caso pede contador com a tabela do CONFAZ e o regulamento estadual na mão. O que está aqui serve para você saber o que perguntar e o que conferir.
Perguntas frequentes sobre CFOP
O que significa CFOP?
Código Fiscal de Operações e Prestações. É um código de quatro dígitos que identifica a natureza da operação em cada nota fiscal, definido na tabela anexa ao Convênio S/Nº de 1970 e mantido pelo CONFAZ.
Qual a diferença entre CFOP e NCM?
O NCM identifica a mercadoria. O que ela é. O CFOP identifica a operação. O que está sendo feito com ela e para onde vai. O mesmo produto, com um único NCM, pode sair com vários CFOP diferentes ao longo do mês.
Por que não existe CFOP com grupo 4?
A numeração salta do 3.000 para o 5.000 justamente para separar com folga os grupos de entrada, que vão de 1 a 3, dos grupos de saída, que vão de 5 a 7. O 4.000 ficou como espaço de numeração.
Quais CFOP usar na industrialização por encomenda?
Dentro do estado, o encomendante usa 5.901 na remessa do insumo, 1.902 no retorno do insumo incorporado e 1.124 na industrialização cobrada. O industrializador usa os espelhos: 1.901, 5.902 e 5.124. Entre estados, troca-se 1 por 2 e 5 por 6.
Quem define o CFOP da nota fiscal?
Quem emite o documento. O destinatário, porém, escritura a entrada pelo código que corresponde à operação real dele, que não é necessariamente o espelho do que veio na nota.
Conclusão: a revisão que cabe numa tarde
Recapitulando: o CFOP descreve a operação e não o produto; o primeiro dígito resolve entrada ou saída e a origem; toda operação tem dois lados que a escrituração cruza; e industrialização por encomenda usa seis códigos que precisam casar.
Três passos:
- Puxe as saídas do último trimestre agrupadas por CFOP. A concentração mostra onde revisar primeiro.
- Olhe o 5.949 e o 6.949. Se estão no topo, há operação mal classificada e exposição desnecessária.
- Audite o fluxo de encomenda de ponta a ponta. Remessa, retorno e cobrança, dos dois lados, com os códigos corretos.
A tabela oficial está no anexo de CFOP do CONFAZ, com a nota explicativa de cada código. E o texto completo do Convênio S/Nº de 1970 traz o restante do sistema de documentos fiscais.
Operação classificada direito é o que faz o custo do insumo chegar certo no preço e o crédito aparecer no caixa, a mesma lógica do giro de estoque e do drawback para quem importa.
A Gowe trabalha o outro lado dessa conta com indústrias de Joinville e região: transformar capacidade e custo bem calculado em demanda previsível. Unimos assessoria de marketing industrial e assessoria comercial, com a estrutura de funil de vendas B2B.
Se a sua indústria acertou a casa por dentro e precisa de mais pedido para ocupar a capacidade, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.