Incoterms são as regras internacionais que definem, numa compra entre países, quem contrata o transporte, quem paga cada etapa e em que ponto o risco passa do vendedor para o comprador. São publicadas pela Câmara de Comércio Internacional e identificadas por siglas de três letras, como EXW, FOB e CIF.
O que quase todo material sobre o assunto deixa passar: o Incoterm não define a base de cálculo dos seus tributos de importação. Trocar de sigla não reduz imposto, e acreditar que reduz custa caro.
Abaixo: o que os Incoterms realmente decidem, por que a conta do imposto não muda, o que entra e o que sai da base pela lei brasileira, a alteração de 2022 que vale dinheiro e como escolher na prática.
O que os Incoterms definem?
Três coisas, e só elas:
- Quem contrata cada trecho do transporte, do despacho e do seguro.
- Quem arca com cada custo ao longo do percurso.
- Onde o risco muda de mãos: o ponto exato a partir do qual a perda ou avaria passa a ser problema do comprador.
E tão importante quanto é o que os Incoterms não definem:
| Os Incoterms definem | Os Incoterms não definem |
|---|---|
| Quem contrata transporte, despacho e seguro | A quem pertence a mercadoria |
| Quem paga cada etapa do percurso | Como e quando o pagamento ocorre |
| Onde o risco passa para o comprador | As consequências do descumprimento do contrato |
| Quem cuida das formalidades de exportação e importação | A base de cálculo dos tributos no destino |
A última linha da coluna da direita é o motivo deste artigo. E a próxima seção mostra por quê.
Transparência de fonte: as regras Incoterms são publicação da Câmara de Comércio Internacional, protegidas por direito autoral e vendidas. Não reproduzo aqui a matriz de obrigações de cada sigla. Tudo que este artigo afirma sobre tributação vem da legislação brasileira, citada artigo por artigo.
Por que trocar de Incoterm não reduz o imposto?
Porque a base de cálculo não é a fatura. É o valor aduaneiro, e ele tem composição própria definida em lei.
O art. 75 do Regulamento Aduaneiro (Decreto 6.759/2009) estabelece que, na alíquota ad valorem, a base do Imposto de Importação é o valor aduaneiro apurado segundo o Artigo VII do GATT, o Acordo de Valoração Aduaneira.
E o art. 77 é categórico ao listar o que integra esse valor independentemente do método de valoração utilizado: o custo de transporte até o porto ou aeroporto alfandegado de descarga, os gastos de carga, descarga e manuseio associados a esse transporte, e o custo do seguro durante essas operações.
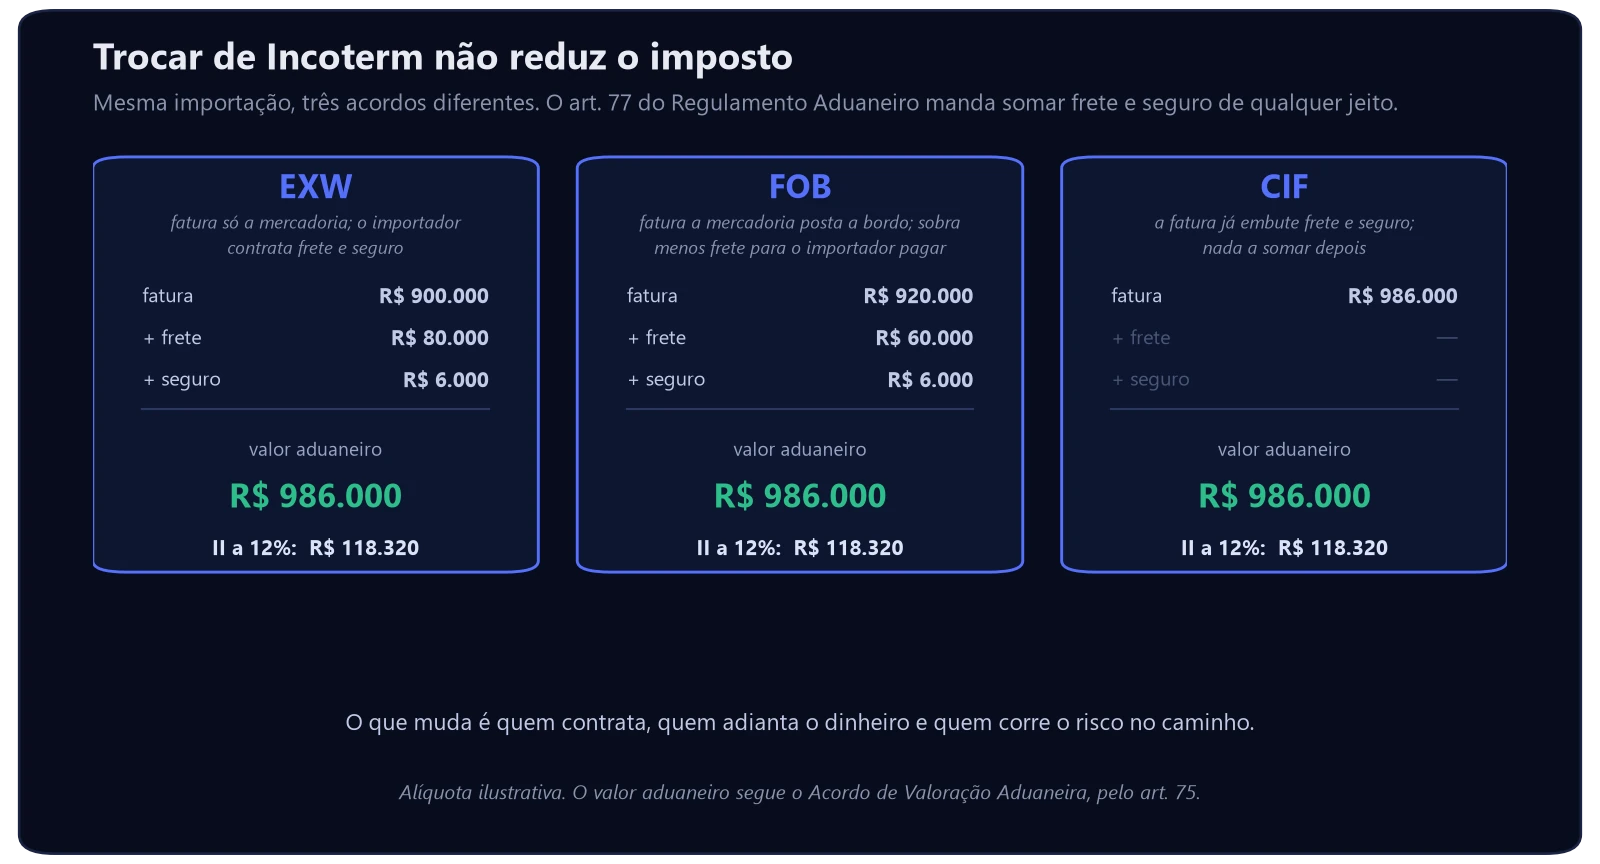
No exemplo, uma mercadoria de R$ 900.000 com frete internacional de R$ 80.000 e seguro de R$ 6.000. Comprando em EXW, a fatura traz só a mercadoria e o importador contrata o resto. Comprando em CIF, a fatura já vem com tudo embutido.
Em qualquer um dos casos, o valor aduaneiro declarado é o mesmo: R$ 986.000. E o Imposto de Importação também: R$ 118.320.
Quem compra EXW achando que vai declarar menos está apenas declarando errado, e a diferença, quando aparece, vem com a multa de 1% do art. 711, a mesma que pune erro de classificação na NCM.
O que entra e o que sai do valor aduaneiro?
A lei é específica dos dois lados, e o lado que exclui é o que vale dinheiro.
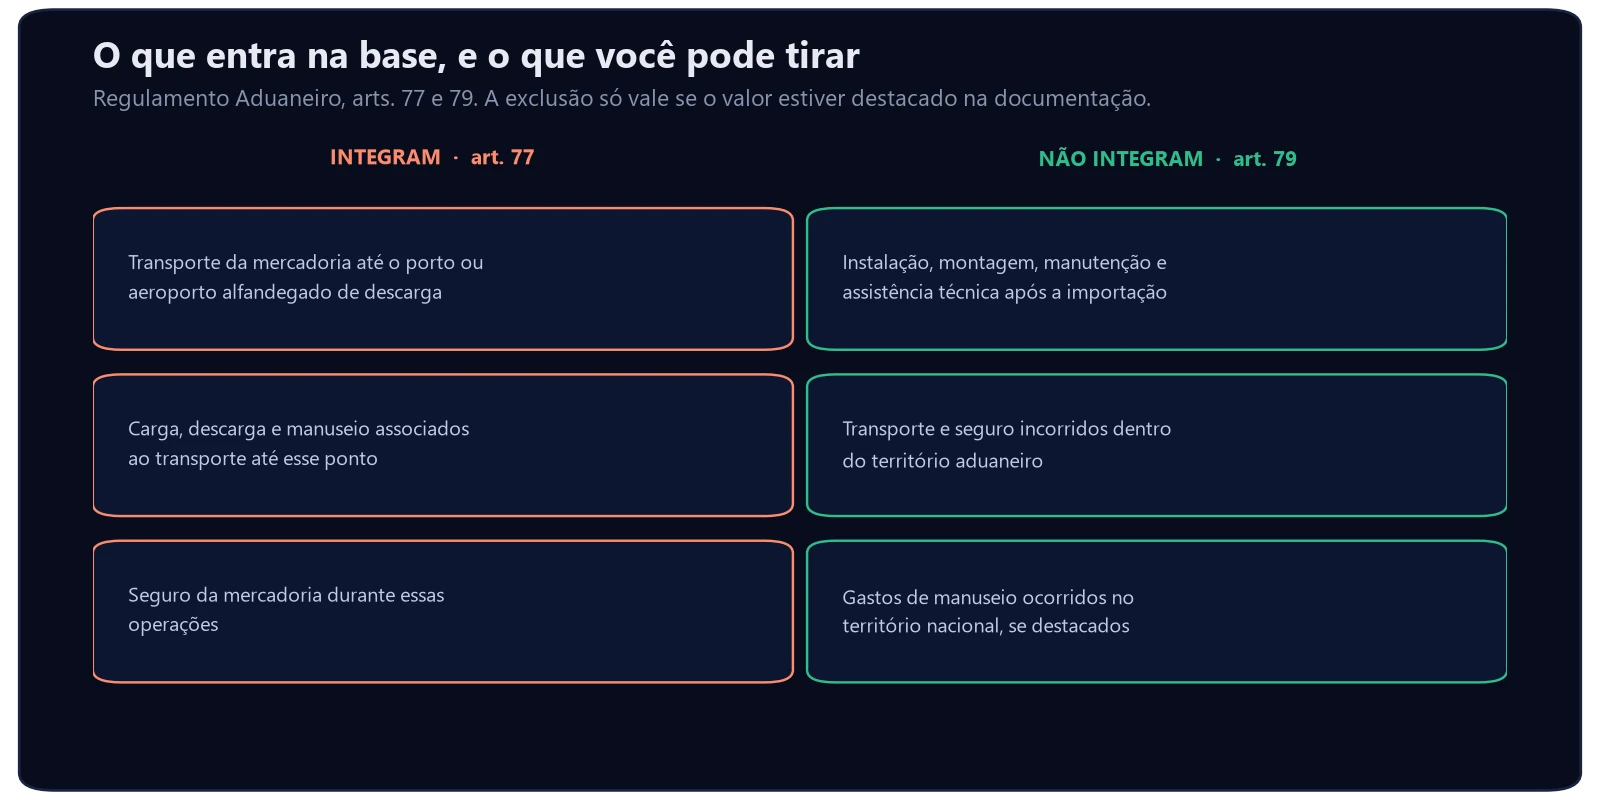
Pelo art. 79, não integram o valor aduaneiro, no método do valor de transação, desde que estejam destacados do preço na documentação comprobatória:
- Os encargos de construção, instalação, montagem, manutenção ou assistência técnica relacionados à mercadoria e executados após a importação.
- Os custos de transporte e seguro incorridos dentro do território aduaneiro, e os gastos associados a esse transporte.
A condição “desde que estejam destacados” é onde a maioria perde. Máquina importada com instalação e treinamento inclusos num preço único entra inteira na base, inclusive o serviço que será executado no Brasil meses depois. Separar as rubricas na proposta e na fatura é o que torna a exclusão possível.
Quando a declaração cobre mercadorias de várias posições, o art. 78 define o rateio: o transporte é dividido proporcionalmente aos pesos líquidos, e o seguro proporcionalmente aos valores das mercadorias. Não é escolha do importador.
A mudança de 2022 na capatazia
Este ponto rendeu anos de discussão e tem desfecho recente. A dúvida era se os gastos de carga, descarga e manuseio ocorridos dentro do porto brasileiro entravam na base.
O Decreto 11.090/2022 deu nova redação ao inciso II do art. 77, que passou a excluir expressamente os gastos incorridos no território nacional e destacados do custo de transporte.
Na prática: a movimentação feita no porto de destino pode ficar fora do valor aduaneiro, desde que venha destacada. De novo, a palavra que decide é destacado. Valor embutido num frete fechado não se separa depois.
Vale conferir como o seu despachante vem tratando isso. É um ajuste que reduz base de II, IPI e PIS/Cofins-Importação ao mesmo tempo, e muita operação simplesmente não foi revisada desde então.
Como escolher entre os Incoterms na prática?
Como o imposto não muda, a escolha vira uma decisão de operação e de caixa. Quatro perguntas resolvem:
- Você consegue frete melhor que o fornecedor? Quem importa volume costuma ter contrato melhor que o exportador. Aí assumir o transporte reduz custo real. E esse sim reduz a base, porque o frete menor entra menor.
- Você tem estrutura para contratar e acompanhar? Assumir mais trechos significa mais contratos, mais prazos para controlar e mais risco de erro no processo.
- Qual o seu apetite para o risco do percurso? Quanto mais cedo o risco passa para você, mais cedo começa a sua responsabilidade por perda e avaria.
- Como fica o seu caixa? Pagar o frete separadamente antecipa desembolso; embutir na fatura costuma seguir o prazo negociado com o fornecedor, o que conversa direto com o capital de giro.
Repare na primeira: ela é a única das quatro que realmente mexe no imposto, e por um motivo indireto. Não é a sigla que reduz a base, é o frete menor. O Incoterm só decide quem está em posição de negociar esse frete.
Que erros aparecem com mais frequência?
- Escolher a sigla achando que reduz imposto. O art. 77 não dá essa opção.
- Não destacar os serviços pós-importação. Instalação e treinamento embutidos no preço da máquina viram base de cálculo.
- Usar sigla de modal marítimo em carga aérea, ou o contrário. Cada família de termos foi escrita para um tipo de transporte.
- Não indicar o local com precisão. A sigla sozinha não diz nada: é preciso nomear o porto, o terminal ou o endereço exato.
- Esquecer o seguro. Em boa parte dos termos, contratar seguro é decisão do comprador, e o custo entra na base de qualquer forma, pelo inciso III do art. 77.
- Repetir o Incoterm do pedido anterior. Mudou o fornecedor, o modal ou o volume, a escolha merece ser refeita.
Uma ressalva honesta: este artigo é um guia de gestão, não consultoria aduaneira nem reprodução das regras da ICC. A escolha do termo e a redação do contrato pedem especialista. O que está aqui serve para você chegar na conversa sabendo o que perguntar.
Perguntas frequentes sobre Incoterms
O que são Incoterms?
São regras internacionais publicadas pela Câmara de Comércio Internacional que definem, numa operação entre países, quem contrata o transporte, quem arca com cada custo e em que ponto o risco passa do vendedor para o comprador. São identificadas por siglas de três letras.
Os Incoterms mudam o valor do imposto de importação?
Não. A base de cálculo é o valor aduaneiro, e o art. 77 do Regulamento Aduaneiro determina que o transporte até o porto de descarga, os gastos de manuseio associados e o seguro integram esse valor independentemente do método de valoração. O que muda com o Incoterm é quem contrata e quem paga, não a base.
Qual a diferença entre FOB e CIF na prática?
Em termos de tributo, nenhuma: o valor aduaneiro é o mesmo. A diferença está em quem contrata o frete e o seguro e em que ponto do percurso o risco passa para o comprador, e, por consequência, em quem tem poder de negociar esses contratos.
O que posso excluir do valor aduaneiro?
Pelo art. 79, os encargos de construção, instalação, montagem, manutenção e assistência técnica executados após a importação, e os custos de transporte e seguro incorridos no território aduaneiro. Em ambos os casos, somente se os valores estiverem destacados do preço na documentação.
A capatazia entra no valor aduaneiro?
O Decreto 11.090/2022 alterou o inciso II do art. 77 para excluir os gastos de carga, descarga e manuseio incorridos no território nacional quando destacados do custo de transporte. A exclusão depende desse destaque na documentação.
Conclusão: o que revisar na próxima importação
Recapitulando: os Incoterms decidem quem contrata, quem paga e quem corre risco; a base de cálculo segue o art. 77 e não a sigla; o art. 79 permite excluir serviços pós-importação e frete interno, desde que destacados; e a capatazia nacional destacada ficou de fora desde 2022.
Três passos:
- Confira se a sua última declaração somou frete e seguro. Se a base foi só a fatura numa compra EXW ou FOB, há exposição.
- Peça ao fornecedor para destacar serviços pós-importação. Instalação, treinamento e assistência técnica, separados na proposta.
- Revise o tratamento da capatazia com o seu despachante. É dinheiro em três tributos ao mesmo tempo.
Base de cálculo correta anda junto com classificação fiscal correta e com o regime certo. Quem exporta o produto final deveria olhar também o drawback, que desonera o insumo em vez de discutir centavos na base.
A Gowe trabalha o lado comercial dessa operação com indústrias de Joinville e região: posicionamento técnico e geração de demanda para quem importa insumo e vende no Brasil ou lá fora. Unimos assessoria de marketing industrial e assessoria comercial, com a lógica de canal de comércio exterior.
Se a sua indústria importa bem e precisa vender mais para diluir esse custo, peça um diagnóstico: a varredura é gratuita e você recebe a lista de prioridades mesmo que não feche com a gente.